PKV-Beitragsgarantie 2027: Gilt sie auch für meinen Vertrag?
Eine Beitragsgarantie bis Ende 2027 klingt eindeutig. Ob sie Ihren gesamten Monatsbeitrag schützt, hängt jedoch vom Wortlaut ab. Manche Zusagen betreffen nur einzelne Bausteine, bestimmte Altersgruppen oder ausdrücklich die Neugeschäftsbeiträge.
Was genau wird bei einer Beitragsgarantie garantiert?
Prüfen Sie zuerst das Tarifkürzel. Ein ähnlicher Produktname reicht nicht aus. Anschließend zählen die Altersgruppe, die Tarifgeneration und der Zeitraum der Zusage. Besonders wichtig ist die Frage, ob die Garantie für Ihren bestehenden Vertrag gilt oder sich auf Beiträge für Neuabschlüsse bezieht.
Drei Formulierungen verdienen einen genauen Blick:
- „Neugeschäftsbeiträge bleiben stabil“: Die Aussage betrifft die Beiträge für die beschriebenen Neuabschlüsse. Sie lässt sich nicht ohne Weiteres auf Ihren bestehenden Vertrag übertragen.
- „Für das Neugeschäft geöffnete Tarife“: Das beschreibt zunächst eine Tarifwelt, in der noch neue Verträge abgeschlossen werden können. Ob die Garantie auch für Ihren bestehenden Vertrag gilt, ergibt sich aus ihrem genauen Geltungsbereich.
- „Keine Erhöhung vor dem 1. Januar 2028“: Die Zusage umfasst das Jahr 2027 im genannten Geltungsbereich. Sie sagt noch nichts darüber aus, ob zum Januar 2028 eine Anpassung erfolgt.
Dass diese Unterschiede praktisch relevant sind, zeigen die öffentlichen Angaben für 2027: SIGNAL IDUNA veröffentlicht Beitragsgarantien für ausgewählte Tarife. Bei der LKH sind Tarifkürzel und Selbstbehaltsstufen maßgeblich. HanseMerkur nennt für ihre Beihilfeangebote eine Beitragsgarantie bis Ende 2027. Keine dieser Aussagen sollte als pauschale Garantie für sämtliche Verträge einer Gesellschaft gelesen werden.
Die Einordnung zu den einzelnen Gesellschaften steht auf unseren Seiten zu SIGNAL IDUNA, LKH und HanseMerkur.
Warum kann der Gesamtbeitrag trotzdem steigen?
Ihr Versicherungsschutz kann aus mehreren Bausteinen bestehen. Bleibt beispielsweise der Zahntarif stabil, kann sich der Beitrag eines anderen Bausteins dennoch verändern. Auch die Pflegepflichtversicherung muss gesondert betrachtet werden. Eine Garantie für einen Teil Ihres Vertrags ist deshalb keine Garantie für die gesamte Abbuchung.
Ein vereinfachtes Rechenbeispiel: Ein versicherter Baustein kostet 400 Euro im Monat und bleibt unverändert. Ein weiterer kostet bisher 200 Euro und steigt auf 220 Euro. Obwohl der erste Baustein stabil bleibt, erhöht sich die Summe von 600 auf 620 Euro. Das Beispiel erläutert nur den Zusammenhang und ist keine Prognose für einen bestimmten Tarif.
Achten Sie deshalb auf die Beiträge je Baustein. Auch eine Änderung der Altersgruppe oder des versicherten Leistungsumfangs kann den Zahlbetrag verändern. Ob eine Garantie solche Änderungen erfasst, muss in ihrer Erklärung stehen.
Was sagen veröffentlichte Erhöhungsspannen aus?
Neugeschäftstabellen zeigen Veränderungen für die jeweils beschriebenen Neuabschlüsse und Altersgruppen. Ihr bestehender Vertrag hat eine eigene Vorgeschichte, unter anderem durch Eintrittsalter und bereits gebildete Alterungsrückstellungen. Deshalb sollten Sie eine veröffentlichte Prozentzahl nicht einfach mit Ihrem bisherigen Gesamtbeitrag multiplizieren.
Die ARAG-Meldung für 2027 unterscheidet beispielsweise Tarife und Altersgruppen im Neugeschäft. Die dazugehörigen Werte und ihren Geltungsbereich finden Sie auf unserer Seite zur ARAG-Beitragserhöhung.
Für den eigenen Vertrag ist das persönliche Anpassungsschreiben entscheidend. Darin prüfen Sie die alten und neuen Beiträge, die betroffenen Bausteine und den Zeitpunkt der Änderung.
Bedeutet eine fehlende Garantie automatisch eine Erhöhung?
Nein. Eine fehlende Zusage ist noch keine bestätigte Anpassung. Ebenso erlaubt eine Garantie für 2027 keine Aussage darüber, wie sich der Beitrag in späteren Jahren entwickelt. „Noch keine Angabe“ und „beitragsstabil“ sind unterschiedliche Informationsstände.
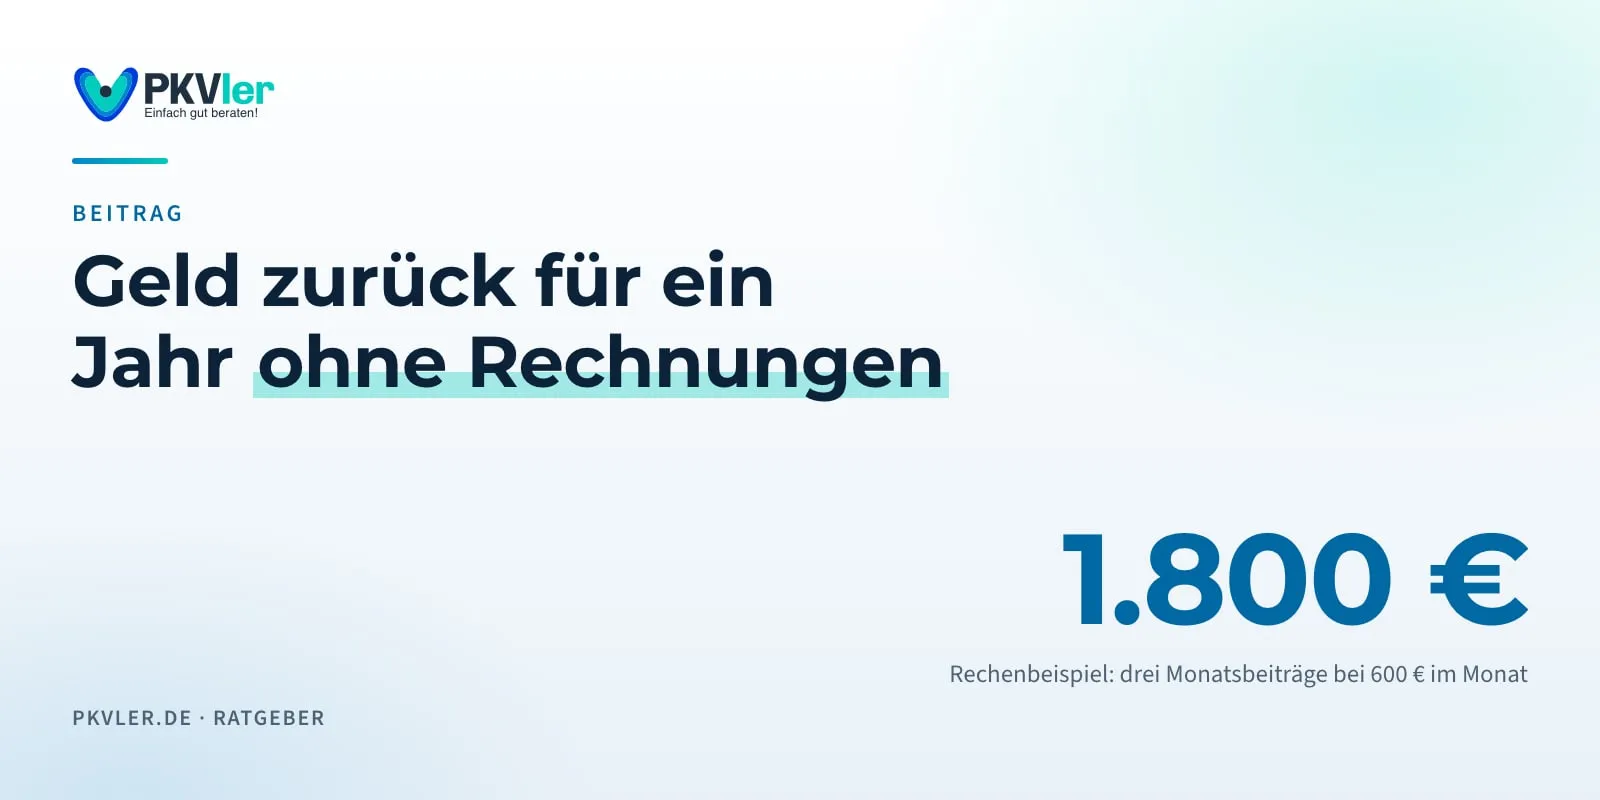
Eine Garantie ist außerdem keine Beitragsrückerstattung: Bei der Garantie geht es um eine zugesagte Beitragsstabilität. Bei der Beitragsrückerstattung geht es darum, ob Sie unter bestimmten Voraussetzungen Geld zurückerhalten, etwa wenn Sie keine Rechnungen einreichen.
Fünf Prüfpunkte für Ihren Vertrag
Legen Sie die Garantieerklärung neben Ihren Versicherungsschein und prüfen Sie:
- Tarif: Stimmen Kürzel, Tarifgeneration und Selbstbehaltsstufe genau überein?
- Altersgruppe: Ist die versicherte Person erfasst, beispielsweise als Erwachsener, Kind oder Anwärter?
- Bausteine: Welche Teile des Vertrags sind genannt? Was gilt für Krankentagegeld und Pflegepflichtversicherung?
- Geltung: Bezieht sich die Zusage auf Neugeschäftsbeiträge oder erfasst sie auch Ihren bestehenden Vertrag?
- Laufzeit: Bis wann gilt die Zusage und welche Änderungen oder Ausnahmen beschreibt sie?
Liegt bereits ein Anpassungsschreiben vor, vergleichen Sie zusätzlich die alten und neuen Beiträge je Baustein. Bei einem scheinbaren Widerspruch zwischen Schreiben und Garantie lassen Sie den konkreten Geltungsbereich von der Gesellschaft klären.
Was bedeutet das für einen möglichen Wechsel?
Eine Erhöhung allein entscheidet noch nicht darüber, ob ein Wechsel sinnvoll ist. Dazu gehören Leistungen, Gesundheitszustand, Vertragsdauer und Alterungsrückstellungen. Umgekehrt macht eine Garantie einen Tarif nicht automatisch passend: Entscheidend bleibt, ob die Leistungen und der Beitrag langfristig zu Ihrer Situation passen.
Prüfen lassen sich sowohl ein Tarifwechsel innerhalb der Gesellschaft als auch ein Wechsel zu einem anderen Anbieter. Welche Möglichkeiten bestehen und welche Fristen Sie nach einem Erhöhungsschreiben beachten müssen, steht auf unserer Übersichtsseite zur PKV-Beitragserhöhung 2027.
Schreiben Sie uns, wenn Sie Ihre Garantie oder Ihr Anpassungsschreiben einordnen und Tarif- oder Wechselmöglichkeiten prüfen möchten.