Zum Inhalt springen

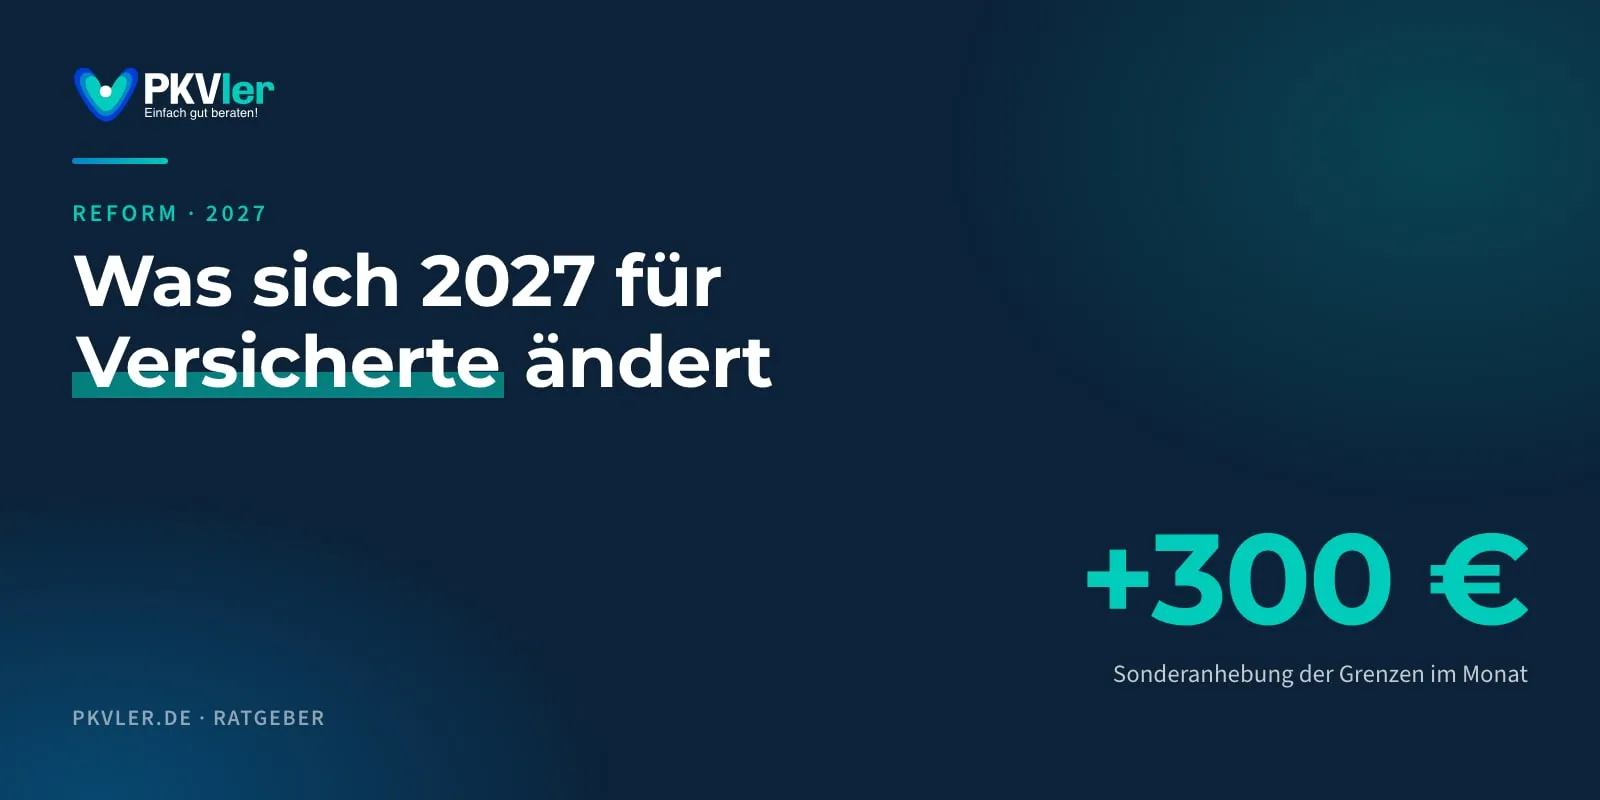
Wer bereits versicherungsfrei ist und bis zum 31. Dezember 2026 in die PKV wechselt, bleibt 2027 von der Sonderanhebung um 3.600 € verschont. Für einen Beginn am 1. Dezember muss die Kündigung bis 30. September bei der Kasse sein.

Zur Meldung

Ungebundene PKV-Beratung
deutschlandweit online

Private Krankenversicherung Erst prüfen. Dann vergleichen. Danach dranbleiben.

Für Angestellte mit einem regelmäßigen Jahresgehalt über 77.400 €, für Selbstständige und Beamte. Wir prüfen zuerst, ob die private Krankenversicherung zu Ihnen passt, dann den Tarif. Passt die gesetzliche Kasse besser, sagen wir Ihnen das.

  • Kostenlos und unverbindlich
  • Anonyme Voranfrage vor dem Antrag
  • Persönliche Rückmeldung von Ihrem Berater

Unsere Tarifpläne für Sie

Jeder Plan wird individuell angepasst. Tarifauswahl und Beitrag hängen von Gesundheitszustand, Eintrittsalter und Ihren Wünschen ab. Verbindlich erst nach persönlicher Analyse.

Fester Ansprechpartner aus unserem PKV-Team

Warum PKVler?

So arbeiten wir, und das können Sie prüfen

Wir sind kein Vergleichsportal, sondern vier Berater mit einem einzigen Thema. Diese sechs Arbeitsweisen können Sie nachprüfen, im Gespräch und in jedem Angebot.

Markt

Ungebunden, mit offener Vergleichsbasis

Wir sind Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO und an keinen Versicherer gebunden. Wir vergleichen die Gesellschaften, mit denen wir über unseren Maklerpool zusammenarbeiten, und sagen Ihnen offen, welche wir nicht vermitteln können.

Beitrag

Beitragshistorie vor der Empfehlung

Bevor wir eine Gesellschaft empfehlen, sehen wir uns an, wie oft und wie stark sie ihre Beiträge in den letzten 10 bis 20 Jahren angepasst hat. Das sagt nichts Sicheres über die Zukunft, aber viel darüber, wie sorgfältig kalkuliert wurde.

Gesundheit

Voranfrage vor dem Antrag

Vor dem Antrag fragen wir ohne Ihren Namen bei mehreren Gesellschaften an. Die Antworten sind unverbindliche Einschätzungen, zeigen aber, wo Ihr Antrag voraussichtlich angenommen wird.

Zur Gesundheitsprüfung

Kosten

Beratung ohne Rechnung

Erstgespräch, Vergleich und Voranfrage kosten Sie nichts. Kommt ein Vertrag zustande, zahlt uns der Versicherer eine Courtage, Ihr Beitrag ist derselbe wie beim direkten Abschluss desselben Tarifs. Endet der Vertrag in den ersten fünf Jahren, müssen wir einen Teil davon an den Versicherer zurückzahlen. Ein Vertrag, der nicht passt, lohnt sich also auch für uns nicht.

Wie wir vergütet werden

Service

Ein Ansprechpartner nach dem Abschluss

Ihr Berater bleibt derselbe: bei Beitragserhöhungen, gekürzten Erstattungen, Nachwuchs und einem Tarifwechsel nach § 204 VVG.

Praxis

Vier Berater, ein Thema

Wir beraten nur zur privaten Krankenversicherung. Für Berufsunfähigkeit, Beihilferecht oder Altersvorsorge ziehen wir Fachleute aus unserem Netzwerk hinzu.

Das Team

Unser Team

Die Menschen hinter PKVler

Vom ersten Gespräch bis lange nach dem Abschluss haben Sie denselben Ansprechpartner. Suchen Sie sich aus, mit wem Sie sprechen möchten.

Alle Profile
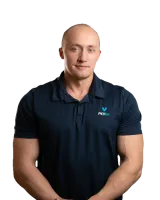
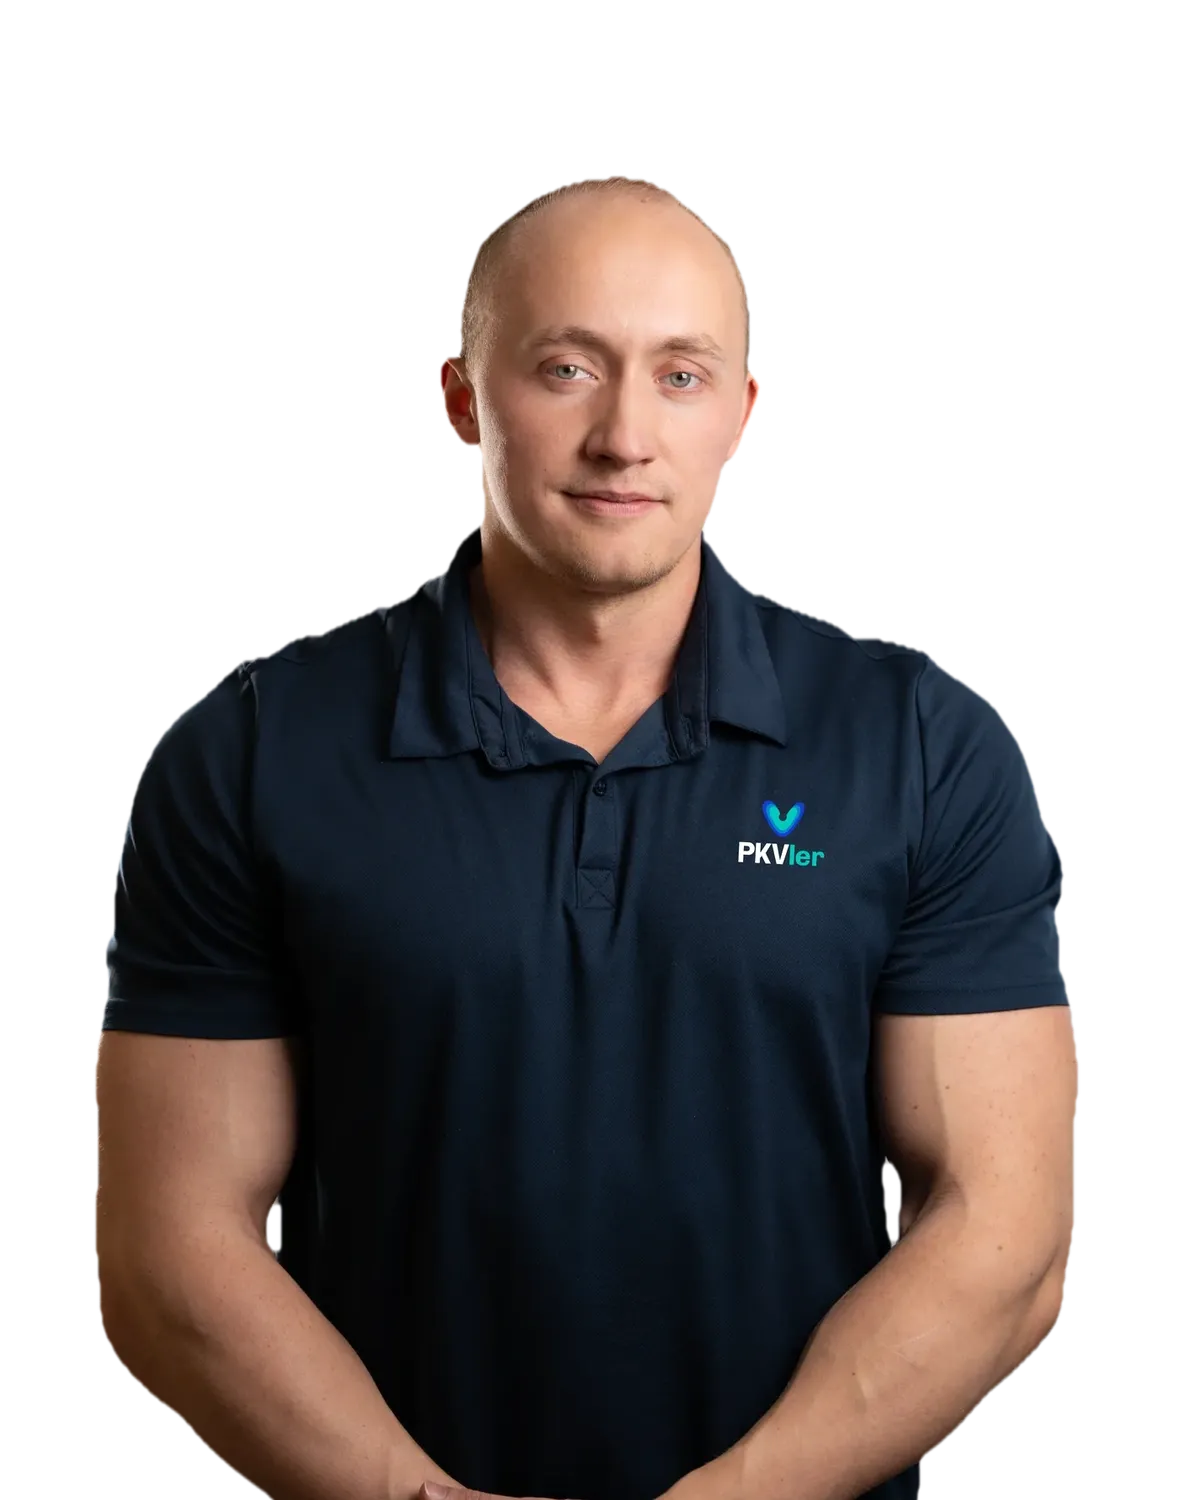
Georg Faltermeier, PKV-Berater bei PKVler

Georg Faltermeier

PKV-Berater

  • 6+ Jahre Erfahrung
  • Spezialisierung: Angestellte und Selbstständige
  • Qualifikation: IHK-zertifiziert

Georg ist seit 2020 ausschließlich auf die private Krankenversicherung spezialisiert und berät vor allem Angestellte und Selbstständige. Aus dieser Arbeit kennt er die Besonderheiten und die entscheidenden Details der PKV genau.
Profil
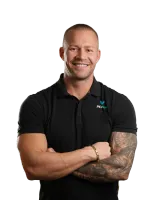
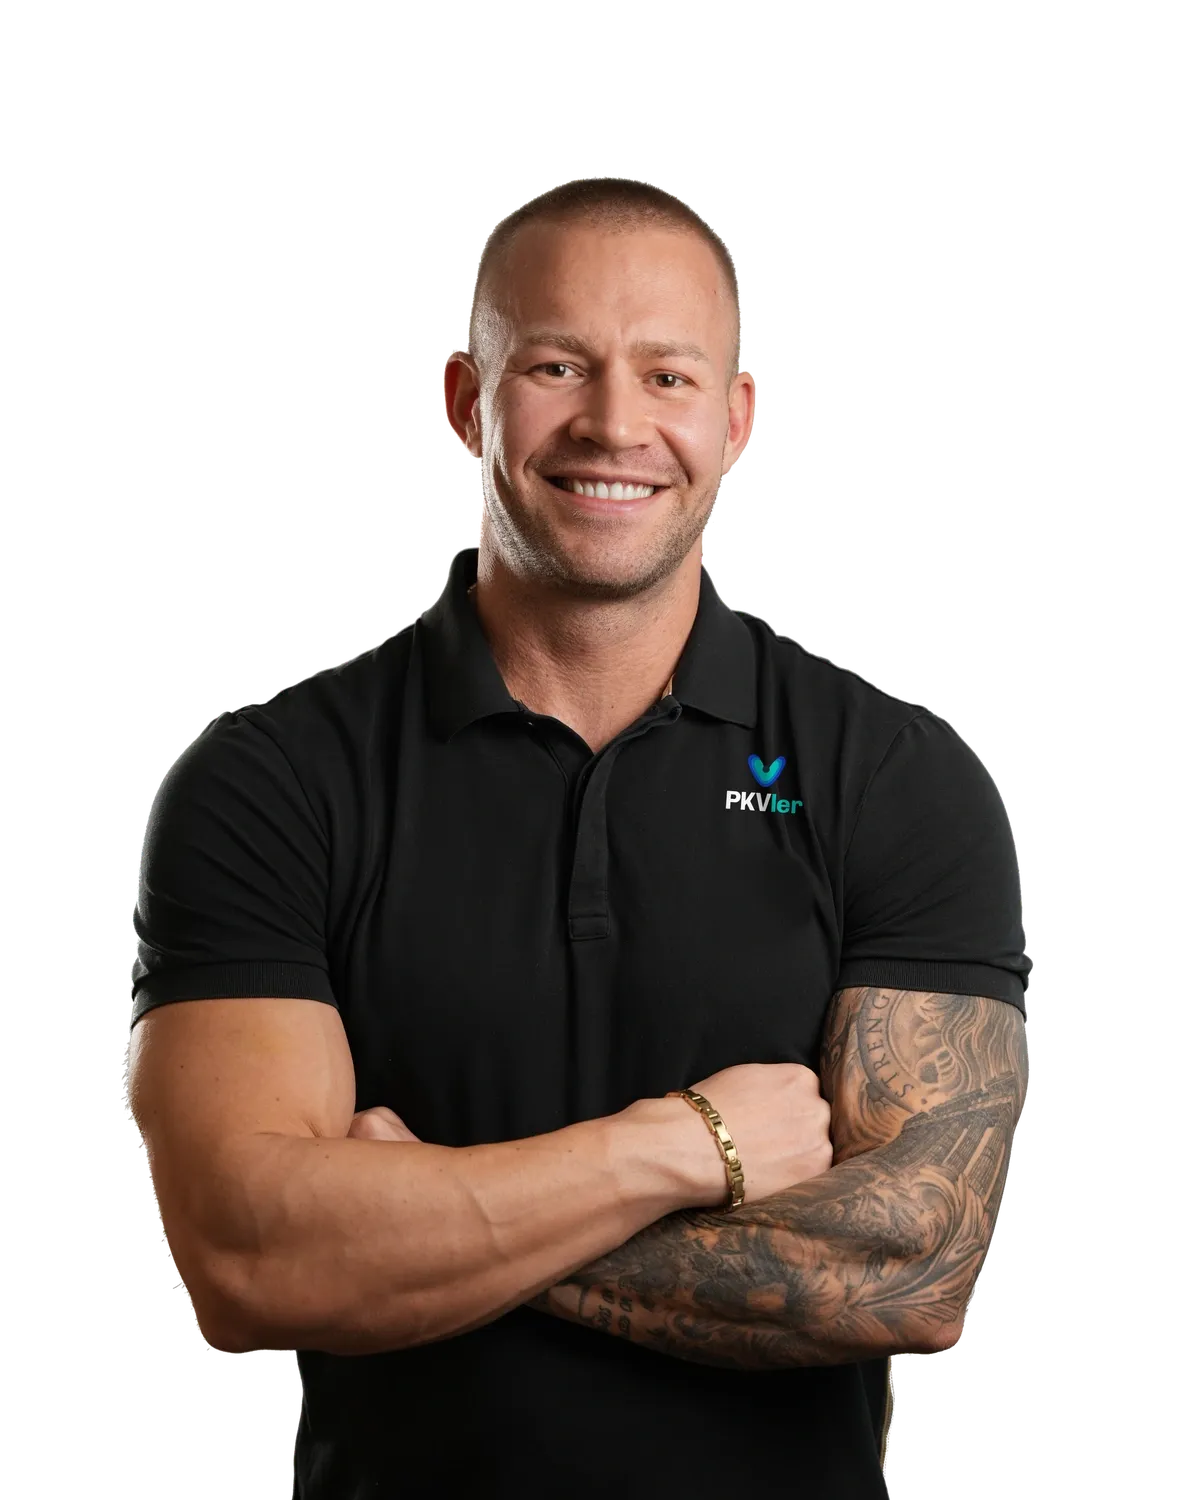
Andreas Galli, PKV-Berater bei PKVler

Andreas Galli

PKV-Berater

  • 8+ Jahre Erfahrung
  • Spezialisierung: Angestellte, Selbstständige und Beamte
  • Qualifikation: IHK-zertifiziert

Andreas berät seit über 8 Jahren Menschen bei einer der wichtigsten Entscheidungen ihres Lebens: der Wahl der richtigen Krankenversicherung. Als Versicherungsmakler, spezialisiert auf die PKV, hilft er ihnen, einen Tarif zu finden, der nicht nur heute passt, sondern auch im Alter stabil und bezahlbar bleibt.

Profil
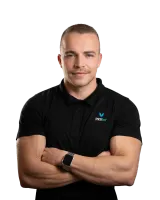
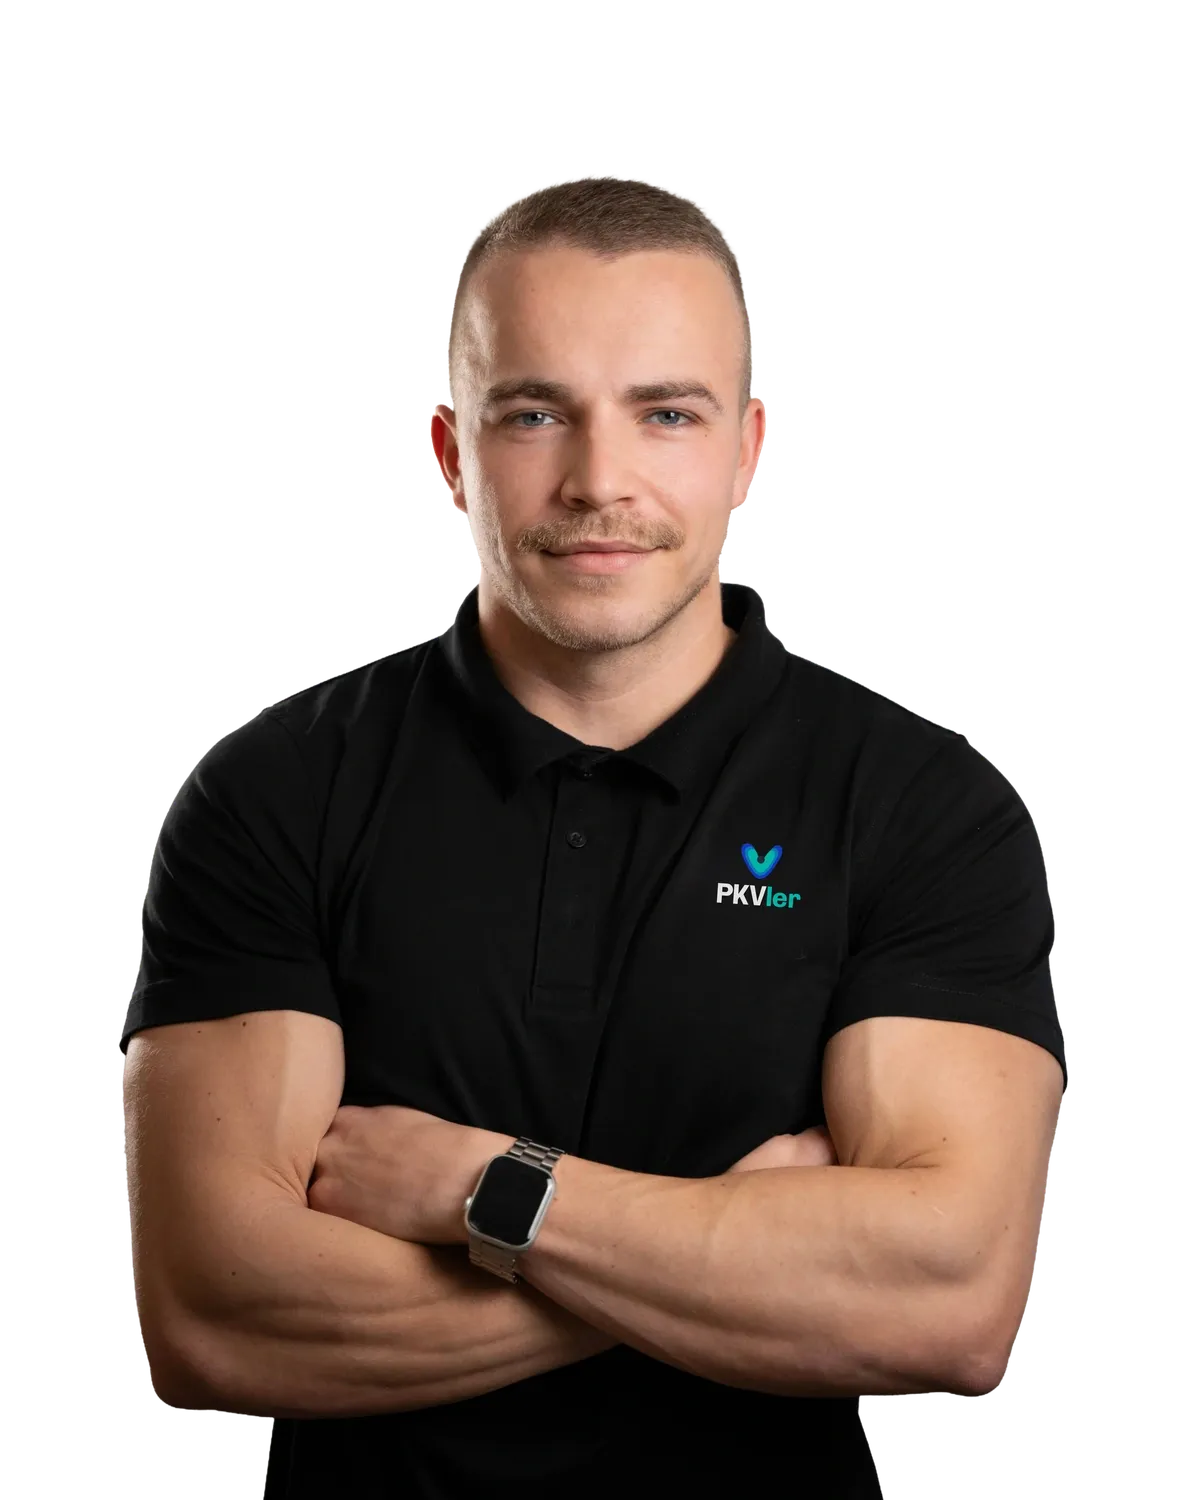
Robert Galli, PKV-Berater bei PKVler

Robert Galli

PKV-Berater

  • 6+ Jahre Erfahrung
  • Spezialisierung: Angestellte und Selbstständige
  • Qualifikation: IHK-zertifiziert, Ingenieur

Robert bringt als Ingenieur für Medientechnik Struktur und analytische Schärfe in unser Team. Die Leidenschaft für die Versicherungswelt entdeckte er an der Seite seines Bruders. Aus eigener Erfahrung weiß er genau, worauf es bei der Absicherung ankommt – und ist aus voller Überzeugung selbst in die PKV gewechselt. In der Beratung ist er unser „Marketing-Filter“: Er übersetzt Werbeversprechen in harte Fakten und zeigt dir sympathisch und auf Augenhöhe, welcher Tarif wirklich zu deinem Leben passt.

Profil
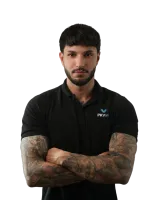
Julien Griebl, PKV-Berater bei PKVler

Julien Griebl

PKV-Berater

  • 3+ Jahre Erfahrung
  • Spezialisierung: Angestellte und Selbstständige
  • Qualifikation: IHK-zertifiziert

Julien hat sich ganz bewusst für die PKV als Beratungsschwerpunkt entschieden, weil er zu 100 % hinter diesem Produkt steht. Er hilft Interessenten dabei, Ordnung in einen komplexen Markt zu bringen und Unterschiede klar zu erkennen. Ohne Floskeln und ohne Verkaufsdruck liefert er stattdessen klare Fakten und echte Orientierung. Sein Anspruch ist es nicht, einfach einen Tarif zu vermitteln, sondern die beste Lösung zu finden – verständlich erklärt, sauber kalkuliert und langfristig sinnvoll.

Profil

Kundenmeinungen

Was unsere Kunden über uns sagen

Diese Rückmeldungen haben uns Kundinnen und Kunden geschrieben oder auf einem Bewertungsportal hinterlassen.

Hinweis nach § 5b Abs. 3 UWG: Die folgenden Stimmen sind eine Auswahl aus Zuschriften an uns und aus öffentlichen Profilen auf Bewertungsportalen. Wir geben sie unverändert wieder. Wir prüfen nicht selbst nach, ob die Verfasser unsere Beratung tatsächlich in Anspruch genommen haben.

Zuverlässig und pünktlich, stets freundlich, flexibel bei der Terminfindung, kompetente und transparente Beratung. Ich kann ihn nur empfehlen.
Arne Beutler
Die Zusammenarbeit mit Herr Faltermeier war eine wahre Erleichterung; er hat komplizierte Begriffe in einfache, umsetzbare Schritte heruntergebrochen. Dank seiner gründlichen Beratung habe ich jetzt die Gewissheit, dass meine Krankenversicherung perfekt zu meinem Lebensstil passt.
Thomas K.
Hr. Galli betreut, so meine Erfahrung, fundiert und sehr mehrwertstiftende und loyal bei Fragen zur PKV. Der Kontakt ist konstruktiv, lösungsorientiert und schnörkellos. Das empfohlene Produkt war zudem -- beurteilt nach Zweitmeinung auf Basis eines angestellten Quervergleich, einer Verprobung mittels selbst getätigtem, kostenpflichtigem Vergleich aus Stiftung-Warentest -- äußerst hochwertig. Beide Daumen hoch.
Christoph Gerstl

Weitere Rückmeldungen lesen Sie im öffentlichen Profil von Georg Faltermeier auf ProvenExpert .

Nach dem Abschluss

Wofür Kunden uns nach dem Abschluss anrufen

Viele Fragen zur PKV entstehen erst Jahre nach dem Abschluss. Vier Anlässe, bei denen wir regelmäßig helfen, jeweils mit der Regel, die dahinter steht.

  1. Der Beitrag steigt

    Wir ordnen die Anpassung ein und prüfen, ob ein höherer Selbstbehalt oder ein anderer Tarif beim eigenen Versicherer den Beitrag senkt. Kündigen können Sie binnen zwei Monaten nach der Mitteilung, wirksam wird das aber nur mit lückenloser Anschlussversicherung.

    § 205 Abs. 4 und 6 VVG

  2. Rechnung über dem 2,3-fachen Satz

    Über den Schwellenwert der Gebührenordnung, bei den meisten ärztlichen Leistungen das 2,3-Fache, darf ein Arzt nur mit schriftlicher Begründung abrechnen. Kürzt der Versicherer deshalb die Erstattung, prüfen wir Rechnung, Begründung und Tarifbedingungen und klären das mit ihm.

    § 5 und § 12 GOÄ

  3. Ein Kind kommt

    Melden Sie Ihr Kind spätestens zwei Monate nach der Geburt rückwirkend an, muss der Versicherer es ohne Risikozuschlag und Wartezeit aufnehmen, mit höchstens dem Schutz des versicherten Elternteils. Der Vertrag darf verlangen, dass dieser schon bis zu drei Monate versichert ist.

    § 198 VVG

  4. Das Gehalt fällt unter die Grenze

    Durch Teilzeit, einen neuen Job oder eine steigende Grenze werden Sie wieder gesetzlich versicherungspflichtig. In bestimmten Fällen, etwa bei Teilzeit in der Elternzeit oder wenn die Grenze angehoben wird, können Sie sich binnen drei Monaten befreien lassen und privat bleiben. Die Befreiung ist unwiderruflich.

    § 6 und § 8 SGB V

Langfrist-Strategie

Was Ihr Beitrag in 30 Jahren macht

Private Beiträge steigen mit den Ausgaben für Behandlungen. Von 2006 bis 2026 stiegen die Beitragseinnahmen je Versicherten um durchschnittlich 3,4 % im Jahr, in der gesetzlichen Krankenversicherung um 3,9 %. Zum 1. Januar 2026 wurden die Beiträge für rund 60 % der Privatversicherten angehoben, im Schnitt um etwa 13 %. Rückstellungen dämpfen den Anstieg, verhindern ihn aber nicht.

Quelle: Wissenschaftliches Institut der PKV, veröffentlicht vom PKV-Verband

  1. Wann ein Versicherer erhöhen darf

    Anpassen darf eine Gesellschaft nur, wenn die Leistungsausgaben dauerhaft von der Kalkulation abweichen, je nach Tarif um mehr als 10 oder 5 %. Ein unabhängiger Treuhänder muss zustimmen. Wie oft das bei einer Gesellschaft geschah, zeigen wir Ihnen vor der Empfehlung.

  2. Was im Alter wegfällt und hinzukommt

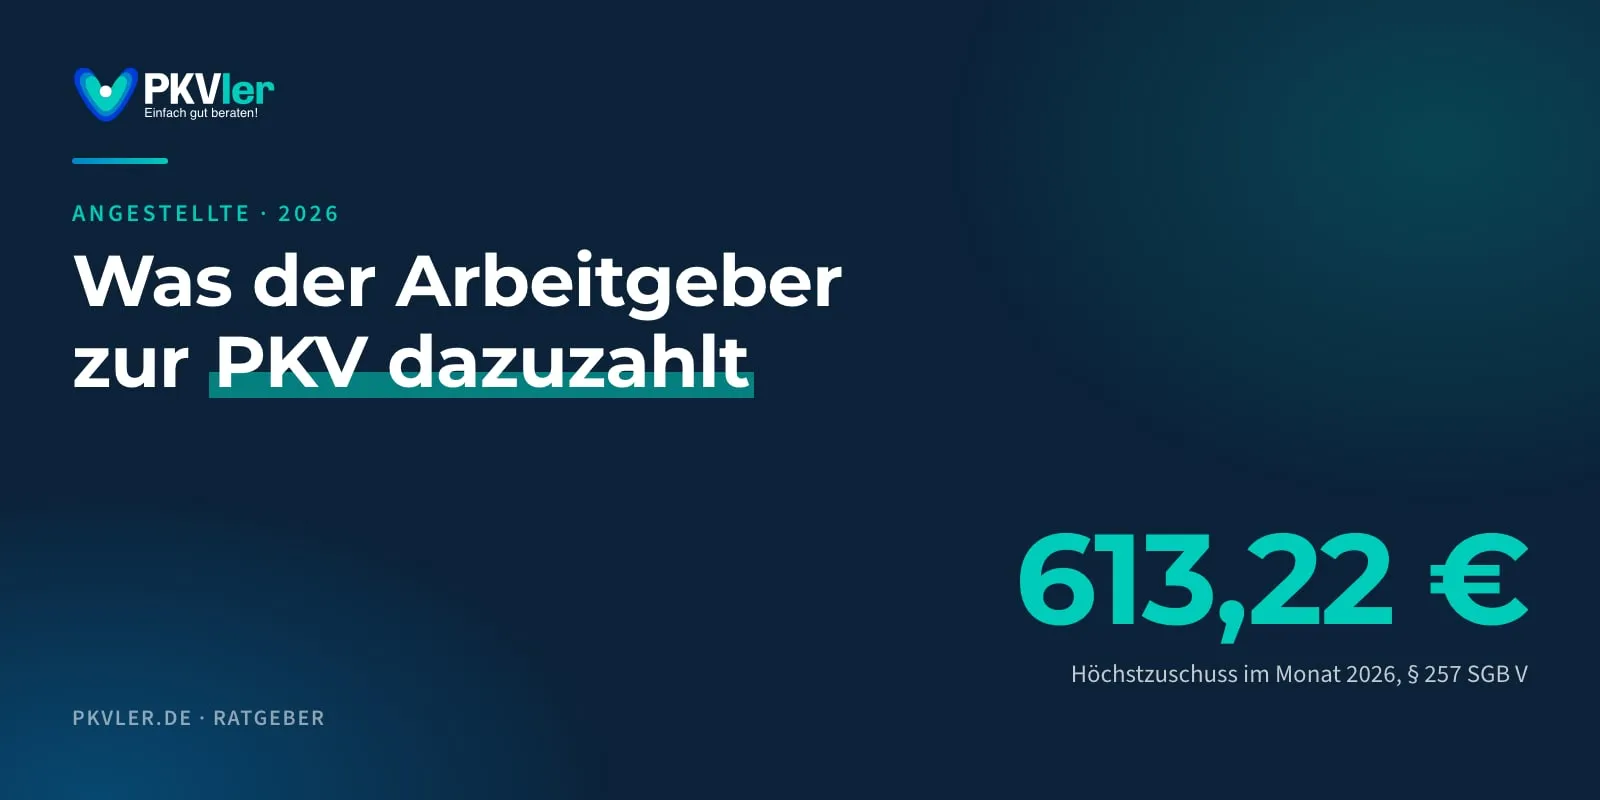
    Den gesetzlichen Zuschlag von 10 % zahlen Sie bis zum Jahr, in dem Sie 60 werden. Ab 65 federt das daraus Angesparte Beitragserhöhungen ab, ab 80 senkt der Rest den Beitrag. Mit der Altersrente endet in der Regel das Krankentagegeld. Wer eine gesetzliche Rente bezieht, bekommt auf Antrag einen Zuschuss, 2026 sind das 8,75 % der Rente, höchstens die Hälfte des Beitrags.

  3. Beitragsentlastung im Alter

    Sie zahlen heute einen zusätzlichen Beitrag. Ab dem vereinbarten Alter, zum Beispiel 65 oder 67, sinkt Ihr Beitrag um einen vertraglich festgelegten Betrag. Als Angestellter bekommen Sie auch darauf den Arbeitgeberzuschuss, bis zum Höchstbetrag.

    Beitragsentlastungstarife Zum Rechner

  4. Tarifwechsel statt Kündigung

    Beim eigenen Versicherer können Sie in Tarife mit gleichartigem Schutz wechseln, Ihre Alterungsrückstellung wird angerechnet. Für Mehrleistungen darf der Versicherer eine Gesundheitsprüfung, einen Zuschlag oder einen Ausschluss verlangen. Wer den Versicherer wechselt, nimmt höchstens einen Teil der Rückstellung mit.

Ehrlich gerechnet

Für wen die PKV passt, und für wen nicht

Wechseln dürfen und wechseln sollten sind zwei verschiedene Fragen. Wir beantworten beide, auch wenn die Antwort gesetzliche Kasse heißt.

Die PKV passt meist für

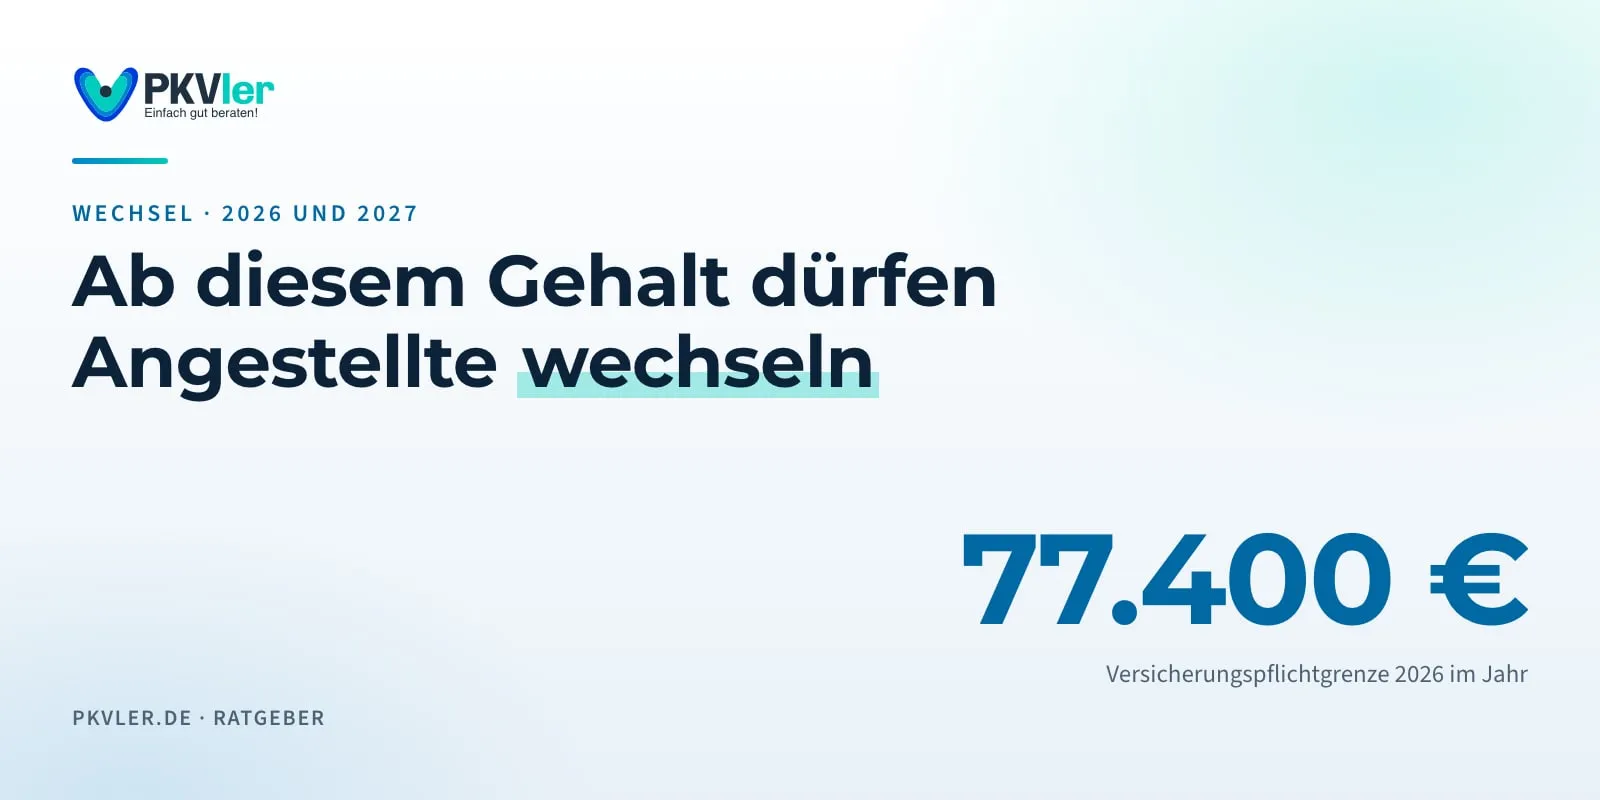
  • Angestellte, deren regelmäßiges Gehalt dauerhaft über der Versicherungspflichtgrenze liegt (2026: 77.400 €), auch nach der Sonderanhebung 2027
  • Selbstständige mit verlässlichen Einnahmen, die den Beitrag auch in einem schwachen Jahr tragen können
  • Beamte und Anwärter, weil die Beihilfe 50 bis 80 % der Kosten trägt. Wer sich in den ersten sechs Monaten nach der Verbeamtung versichert, wird über die Öffnungsaktion trotz Vorerkrankungen nicht abgelehnt.
  • Menschen, die Leistungen wie Chefarztbehandlung, Einbettzimmer oder hohe Zahnerstattung vertraglich festlegen wollen

Eher nicht für

  • Angestellte knapp über der Grenze: Sinkt das Gehalt darunter, werden Sie wieder versicherungspflichtig. Ab 55 ist der Weg zurück in die GKV meist verschlossen.
  • Familien mit mehreren Kindern und einem Einkommen: In der PKV zahlt jedes Kind einen eigenen Beitrag, in der GKV sind Kinder beitragsfrei mitversichert.
  • Menschen mit schweren Vorerkrankungen: Es drohen Zuschläge, Ausschlüsse oder eine Ablehnung. Der Basistarif bietet nur Leistungen etwa auf GKV-Niveau.
  • Wer beim Einstieg deutlich über 50 ist: Der Beitrag startet hoch, und für die Rückstellungen bleibt wenig Zeit.

Unsicher, ob Sie wechseln dürfen? Der Wechsel-Check zeigt es in Sekunden, das Erstgespräch klärt den Rest, kostenlos und ohne Verpflichtung.

Bereit für Ihre persönliche Beratung?

Vereinbaren Sie jetzt ein kostenloses Erstgespräch mit einem unserer Experten. Unverbindlich und individuell auf Ihre Bedürfnisse zugeschnitten.

Jetzt persönliche Tarifanalyse anfordern