Zum Inhalt springen

PKV-Wechsel 2026: Kündigung bis 30. September für den Start am 1. Dezember.

Zur Meldung

Unsere Leistungen

PKV für Angestellte

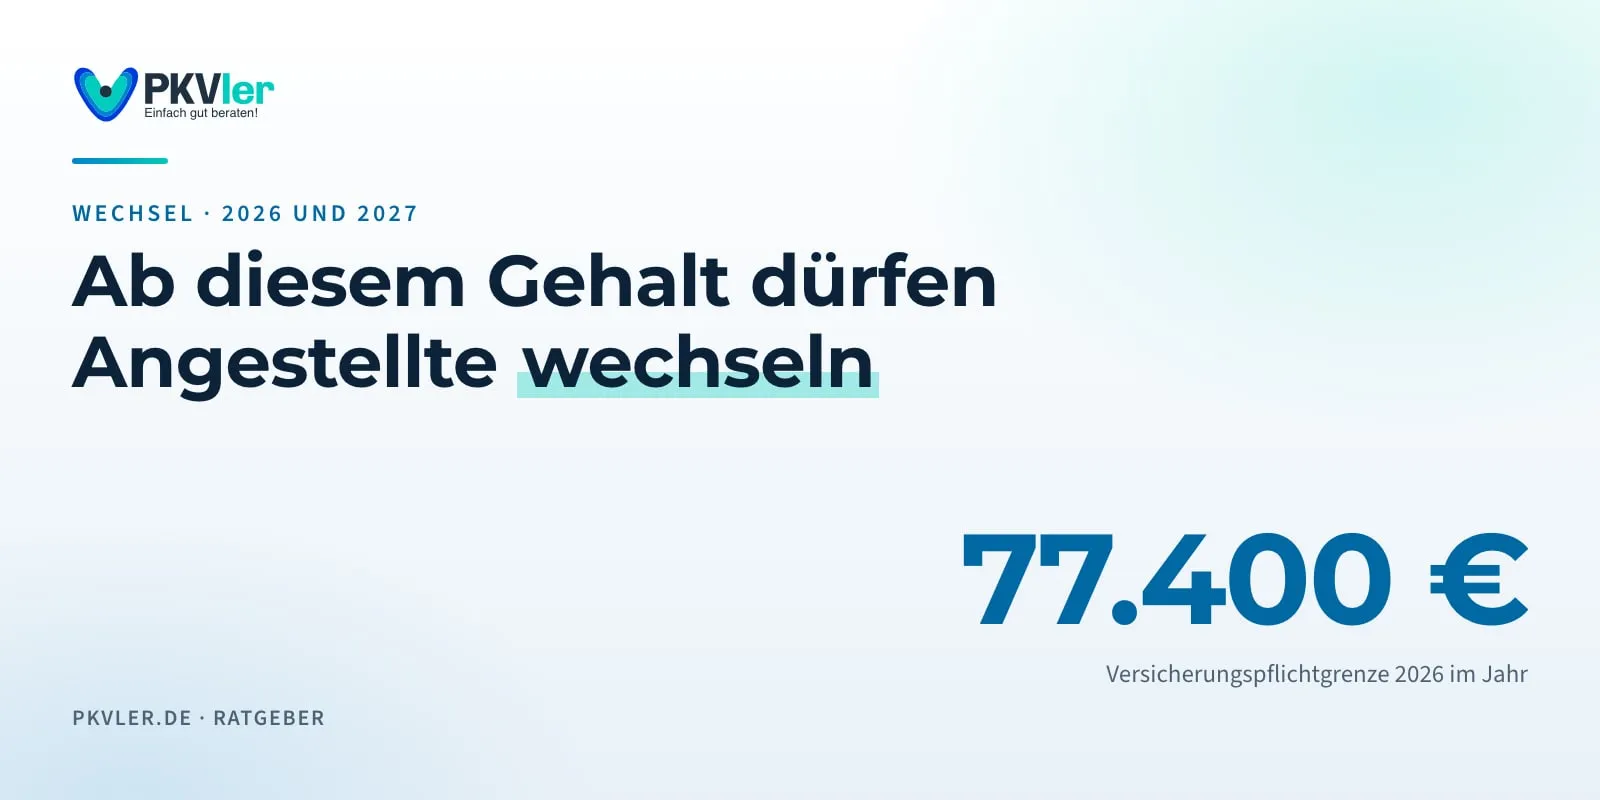
Als Angestellter können Sie wechseln, wenn Ihr regelmäßiges Jahresgehalt 2026 über 77.400 € liegt. Ihr Arbeitgeber zahlt die Hälfte des Beitrags, bis zu einem gesetzlichen Höchstbetrag. Ob sich der Wechsel rechnet, hängt vor allem von Familie, Gesundheit und Eintrittsalter ab.

Versicherungspflichtgrenze, 6.450 € im Monat
77.400 €
§ 6 SGB V
Beitragsbemessungsgrenze, 5.812,50 € im Monat
69.750 €
Rechengrößen-Verordnung
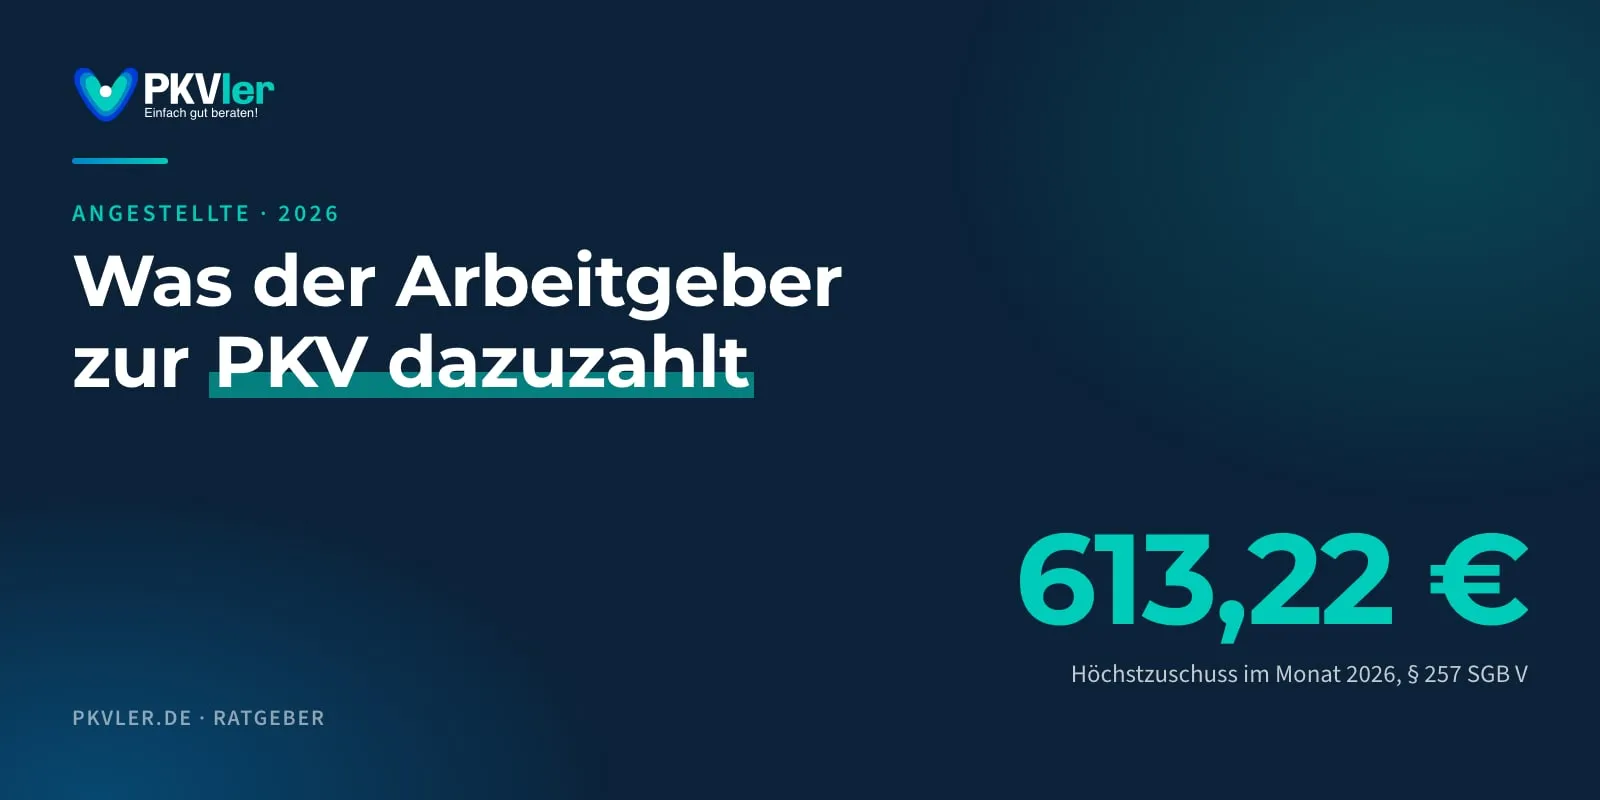
Höchstzuschuss des Arbeitgebers im Monat: 508,59 € Kranken- plus 104,63 € Pflegeversicherung
613,22 €
§ 257 SGB V

Was für Angestellte gilt

Wechselgrenze

Maßgeblich ist Ihr regelmäßiges Jahresgehalt. Urlaubs- und Weihnachtsgeld zählen mit, wenn sie mit hinreichender Sicherheit gezahlt werden. Überschreiten Sie die Grenze in Ihrer bisherigen Stelle, werden Sie erst mit Ablauf des Jahres versicherungsfrei, und nur, wenn Ihr Gehalt auch über der Grenze des Folgejahres liegt. Bei einer neuen Stelle über der Grenze sind Sie von Beginn an versicherungsfrei (§ 6 SGB V).

  • 2026: 77.400 € im Jahr, 6.450 € im Monat
  • 2027: zusätzliche Anhebung um 3.600 €, der amtliche Wert folgt mit der Rechengrößen-Verordnung
  • Wer am 31.12.2026 wegen seines Gehalts versicherungsfrei und privat vollversichert ist, ist 2027 nur von diesen 3.600 € ausgenommen. Die reguläre Anhebung gilt auch für ihn.

Arbeitgeberzuschuss

Ihr Arbeitgeber zahlt die Hälfte Ihres Beitrags, 2026 höchstens 508,59 € zur Kranken- und 104,63 € zur Pflegeversicherung im Monat, in Sachsen 75,56 € zur Pflege. Das gilt auch für den Beitrag zu einem Beitragsentlastungstarif (§ 257 SGB V, § 61 SGB XI).

  • Beispiel: 620 € Kranken- und 60 € Pflegebeitrag ergeben 340 € Zuschuss und 340 € Eigenanteil
  • Für Ehepartner und Kinder nur, wenn sie in der GKV familienversichert wären
  • Einen Selbstbehalt tragen Sie allein
Arbeitgeberzuschuss berechnen

Krankentagegeld

Bei Krankheit zahlt Ihr Arbeitgeber sechs Wochen lang das Gehalt weiter (§ 3 EFZG). Ab dem 43. Tag ersetzt das Krankentagegeld Ihr Einkommen. Versichern können Sie höchstens Ihr Nettoeinkommen (§ 4 MB/KT).

  • Nach der Lohnfortzahlung entfällt auch der Arbeitgeberzuschuss
Krankentagegeld berechnen

Familie als größter Kostenpunkt

In der PKV ist jedes Familienmitglied mit eigenem Beitrag versichert. In der GKV können Kinder und Ehepartner unter den Voraussetzungen der Familienversicherung beitragsfrei mitversichert sein, unter anderem mit keinem oder geringem eigenen Einkommen (§ 10 SGB V). Ob die GKV für Ihre Familie günstiger ist, zeigt der Vergleich der Gesamtkosten für alle Familienmitglieder.

  • Verdienen Sie mehr als Ihr gesetzlich versicherter Ehepartner und über der Versicherungspflichtgrenze, können Ihre Kinder nicht beitragsfrei bei ihm mitversichert werden (§ 10 Abs. 3 SGB V)
  • Neugeborene können Sie ohne Gesundheitsprüfung privat versichern, wenn Sie sie rechtzeitig anmelden (§ 198 VVG)
  • Für beitragsfrei mitversicherte Ehepartner wird in der GKV ab 2028 ein Zuschlag fällig, mit Ausnahmen

GKV zum Vergleich

Verdienen Sie über der Beitragsbemessungsgrenze, zahlen Sie 2026 in der GKV beim durchschnittlichen Zusatzbeitrag 613,22 € im Monat selbst, kinderlos 648,09 €. Diesen Betrag stellen Sie Ihrem Eigenanteil in der PKV gegenüber.

  • Der Zusatzbeitrag Ihrer Kasse kann vom Durchschnitt abweichen
GKV-Beitrag berechnen

Austritt aus der Kasse

Werden Sie durch Ihr Gehalt versicherungsfrei, weist Ihre Kasse Sie auf die Austrittsmöglichkeit hin. Innerhalb von zwei Wochen danach erklären Sie den Austritt und weisen die private Absicherung nach (§ 188 Abs. 4 SGB V).

  • Verpassen Sie die Frist, bleiben Sie freiwillig versichert
  • Dann kündigen Sie zum Ablauf des übernächsten Kalendermonats, ebenfalls mit Nachweis der neuen Absicherung (§ 175 Abs. 4 SGB V)

Was die PKV leistet

Leistungen nach Vertrag

In der PKV gilt, was im Tarif steht. Den Umfang legen Sie beim Abschluss fest. Mehr Leistung kostet mehr Beitrag.

  • Chefarztbehandlung und Ein- oder Zweibettzimmer im Krankenhaus, wenn Sie diese Wahlleistungen vereinbaren
  • Zahnersatz, Sehhilfen oder Psychotherapie nach den Erstattungssätzen und Grenzen des Tarifs
  • Die Bedingungen darf der Versicherer nur unter engen Voraussetzungen und mit Zustimmung eines unabhängigen Treuhänders ändern (§ 203 Abs. 3 VVG)

Beitragsrückerstattung

Reichen Sie ein Jahr lang keine Rechnungen ein, zahlen manche Tarife einen Teil der Beiträge zurück. Fest zugesagt ist das nur, wenn der Tarif es garantiert. Eine erfolgsabhängige Rückerstattung legt der Versicherer jedes Jahr neu fest.

  • Sie kann sinken oder ganz entfallen
  • Ob Vorsorgeuntersuchungen die Rückerstattung kosten, regelt der Tarif
  • Rechnungen selbst zu zahlen lohnt sich nur, wenn die Rückerstattung höher ist
  • Steuerlich mindert sie im Jahr der Auszahlung Ihre absetzbaren Beiträge

Wann die PKV eher nicht passt

Gehalt knapp über der Grenze

Die Grenze steigt in der Regel jedes Jahr, 2027 zusätzlich um 3.600 €. Liegt Ihr Gehalt nur knapp darüber, können Sie schnell wieder versicherungspflichtig werden. Eine Befreiung ist nur unter bestimmten Voraussetzungen möglich und kann nicht widerrufen werden (§ 8 SGB V).

Teilzeit oder Entgeltumwandlung

Eine Teilzeitstelle oder eine Entgeltumwandlung für die betriebliche Altersversorgung kann Ihr regelmäßiges Gehalt unter die Grenze bringen. Dann sind Sie wieder versicherungspflichtig.

Mutterschutz und Elternzeit

Im Mutterschutz und in der Elternzeit ohne Teilzeit erhalten Sie kein Arbeitsentgelt, der Arbeitgeberzuschuss entfällt. Den vollen Beitrag tragen Sie dann selbst, auch für privat versicherte Kinder.

Rückkehr ab 55 kaum möglich

Ab 55 ist der Weg zurück in die GKV nur in Ausnahmefällen offen (§ 6 Abs. 3a SGB V). Die Entscheidung für die PKV sollte deshalb auch im Ruhestand tragen.

FAQ

Häufige Fragen zur PKV für Angestellte

Die wichtigsten Antworten zur PKV für Angestellte.

Ab welchem Gehalt können Angestellte wechseln?

Wenn Ihr regelmäßiges Jahresgehalt über der Versicherungspflichtgrenze liegt: 2026 sind das 77.400 €, also 6.450 € im Monat. Sonderzahlungen wie Urlaubs- oder Weihnachtsgeld zählen mit, wenn sie mit hinreichender Sicherheit gezahlt werden. Bei einer neuen Stelle über der Grenze sind Sie von Beginn an versicherungsfrei. Überschreiten Sie die Grenze in Ihrer bisherigen Stelle, endet die Versicherungspflicht erst mit Ablauf des Jahres, und nur, wenn Ihr Gehalt auch über der Grenze des Folgejahres liegt (§ 6 Abs. 4 SGB V). 2027 steigt die Grenze zusätzlich um 3.600 €. Wer am 31.12.2026 wegen seines Gehalts versicherungsfrei und privat vollversichert ist, ist nur von dieser Sonderanhebung ausgenommen. Die reguläre Anpassung gilt auch für ihn.

Wie hoch ist der Arbeitgeberzuschuss?

Die Hälfte Ihres Beitrags, 2026 höchstens 508,59 € für die Kranken- und 104,63 € für die Pflegepflichtversicherung im Monat, in Sachsen 75,56 € für die Pflege (§ 257 SGB V, § 61 SGB XI). Beiträge für Ehepartner und Kinder sind zuschussfähig, wenn diese in der GKV familienversichert wären, 2026 also in der Regel höchstens 565 € eigenes Einkommen im Monat haben. Der Höchstbetrag gilt für alle zusammen. Ohne Arbeitsentgelt entfällt der Zuschuss, etwa im Mutterschutz oder in der Elternzeit ohne Teilzeit.

Was passiert, wenn mein Gehalt sinkt?

Fällt Ihr regelmäßiges Gehalt unter die Grenze, werden Sie wieder versicherungspflichtig. Das kann auch durch Teilzeit oder eine Entgeltumwandlung passieren. Unter bestimmten Voraussetzungen können Sie sich befreien lassen, etwa bei der regulären Anhebung der Grenze oder bei Teilzeit in der Elternzeit. Die Befreiung ist unwiderruflich (§ 8 SGB V). Ab 55 ist die Rückkehr in die GKV nur in Ausnahmefällen möglich (§ 6 Abs. 3a SGB V).

Was passiert bei einem Jobwechsel?

Ihr PKV-Vertrag läuft weiter, er hängt nicht am Arbeitgeber. Liegt das regelmäßige Gehalt der neuen Stelle über der Versicherungspflichtgrenze, bleiben Sie versicherungsfrei, und der neue Arbeitgeber zahlt den Zuschuss. Liegt es darunter, werden Sie mit Beginn der neuen Stelle versicherungspflichtig.

Lohnt sich die PKV mit Familie?

In der PKV ist jedes Familienmitglied mit eigenem Beitrag versichert, eine beitragsfreie Familienversicherung gibt es nicht. In der GKV können Kinder und Ehepartner unter den Voraussetzungen der Familienversicherung beitragsfrei mitversichert sein, unter anderem mit geringem eigenen Einkommen (§ 10 SGB V). Für Ehepartner gilt ab 2028 ein Zuschlag mit Ausnahmen. Der Arbeitgeberzuschuss gilt auch für die Beiträge von Angehörigen, die sonst familienversichert wären, aber nur bis zum Höchstbetrag. Verdienen Sie mehr als Ihr gesetzlich versicherter Ehepartner und über der Versicherungspflichtgrenze, können Ihre Kinder nicht beitragsfrei bei ihm mitversichert werden (§ 10 Abs. 3 SGB V). Ob die GKV für Ihre Familie günstiger ist, zeigt nur der Vergleich der Gesamtkosten und Leistungen für alle Familienmitglieder.

Bereit für Ihren PKV-Vergleich?

Wenige Fragen in rund zwei Minuten. Danach meldet sich Ihr Berater mit einem Vergleich, der zu Ihrer Situation passt. Kostenlos und unverbindlich.

Kostenlosen Vergleich starten

PKV-Vergleich kostenlos und unverbindlich

Vergleich starten