PKV für Familien 2026: Ehepartner und Kinder richtig planen
In der privaten Krankenversicherung zahlt jede Person ihren eigenen Beitrag, auch das Kind. Ob das gegenüber der beitragsfreien Familienversicherung teurer wird, hängt von der Konstellation ab: wer wo versichert ist, wer mehr verdient, wie viele Kinder geplant sind. Häufig bleibt das Kind trotz PKV-Elternteil in der GKV, und für manche Familien ist die GKV die günstigere Wahl.
Jede Person in der privaten Krankenversicherung hat ihren eigenen Vertrag und zahlt ihren eigenen Beitrag, das Neugeborene eingeschlossen. Für Alleinstehende ist das eine reine Rechenaufgabe. Mit Partner und Kindern wird daraus eine Planungsfrage, denn in der gesetzlichen Krankenversicherung sind Kinder und Ehepartner unter bestimmten Voraussetzungen beitragsfrei mitversichert.
Viele Familien hören an dieser Stelle auf zu rechnen. Das ist zu früh. Oft bleibt das Kind trotz PKV-Elternteil in der GKV, oft zahlt der Arbeitgeber die Hälfte des Kinderbeitrags, und manchmal ist die GKV schlicht die bessere Wahl.
Wann Ihr Kind trotz PKV-Elternteil in der GKV bleiben kann
Sobald ein Elternteil privat versichert ist, fliegt das Kind aus der Familienversicherung: Das ist ein verbreiteter Irrtum. § 10 Abs. 3 SGB V regelt den Fall für verheiratete oder verpartnerte Eltern, und die beitragsfreie Familienversicherung entfällt nur, wenn alle vier Punkte zusammenkommen:
- Ein Elternteil ist selbst Mitglied in der GKV.
- Der andere Elternteil ist mit dem Kind verwandt und nicht in der GKV, typischerweise weil er privat versichert ist.
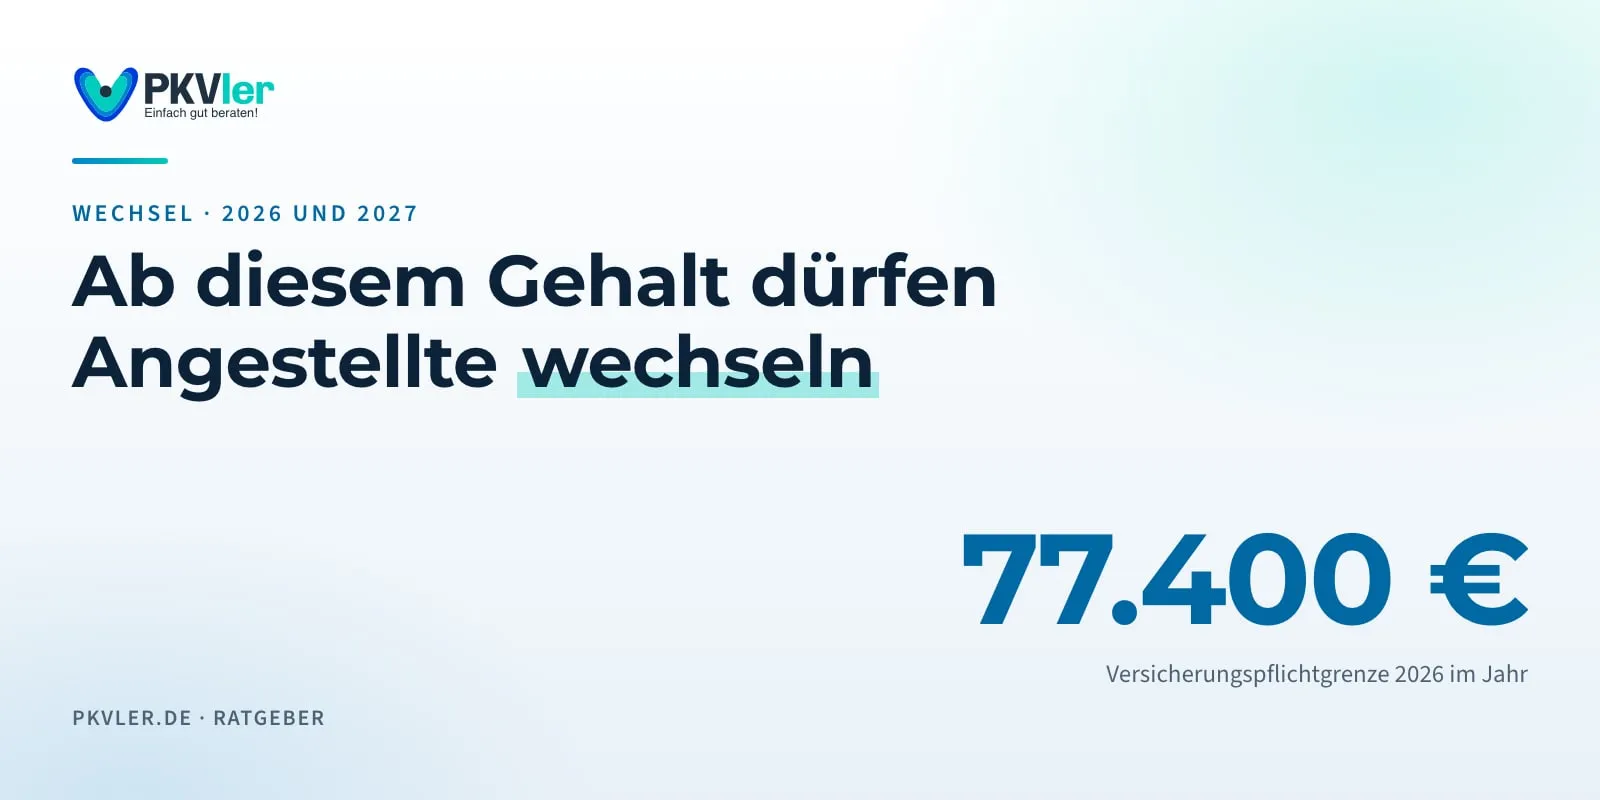
- Sein regelmäßiges Gesamteinkommen liegt über einem Zwölftel der Jahresarbeitsentgeltgrenze. Diese Grenze liegt 2026 bei 77.400 Euro im Jahr, ein Zwölftel davon sind 6.450 Euro im Monat.
- Er verdient regelmäßig mehr als der gesetzlich versicherte Elternteil.
Fehlt einer dieser Punkte, kann das Kind familienversichert bleiben, etwa wenn der GKV-versicherte Partner mehr verdient als der privat versicherte. Maßgeblich ist, was regelmäßig verdient wird. Ein einzelner Monat mit Bonus verschiebt das Bild nicht.
Für unverheiratete Eltern gilt diese Ausschlussregel so nicht, denn sie bezieht sich auf Ehegatten und eingetragene Lebenspartner. Die übrigen Voraussetzungen der Familienversicherung gelten aber weiter. Sind beide Eltern privat versichert, braucht das Kind in jedem Fall einen eigenen Vertrag.
Ehepartner: Familienversicherung oder eigener Vertrag
Beitragsfrei in der GKV mitversichert sein kann ein Ehepartner nach § 10 SGB V, wenn keine eigene vorrangige Versicherung besteht, keine hauptberufliche Selbstständigkeit vorliegt und das regelmäßige Gesamteinkommen unter der Grenze bleibt. 2026 liegt sie bei 565 Euro im Monat, bei einem Minijob bei 603 Euro.
Der Haken daran: Familienversicherung setzt ein gesetzlich versichertes Mitglied voraus. Sind Sie in der PKV und Ihr Partner hat kein eigenes Einkommen, kann er sich nicht über Sie mitversichern. Er braucht einen eigenen Vertrag zum Erwachsenentarif, der deutlich über einem Kinderbeitrag liegt. Das ist der häufigste Grund, warum die PKV für Einverdiener-Familien teurer wird als die GKV.
Auch die Elternzeit führt nicht in die Familienversicherung. § 10 SGB V schließt sie für Mutterschutz und Elternzeit aus, wenn die Person unmittelbar davor nicht gesetzlich versichert war. Eine privat versicherte Mutter zahlt ihren Beitrag also auch im Babyjahr weiter, während der Arbeitgeberzuschuss in dieser Zeit sinken oder ganz ausfallen kann.
Was ein Kind in der PKV kostet
170 bis 220 Euro im Monat kostet ein Kindertarif mit gutem Leistungsumfang 2026 nach unserer Erfahrung aus Angeboten. Das ist ein Richtwert, kein veröffentlichter Marktwert; der Beitrag hängt vom Versicherer, vom Tarif und vom Eintrittsalter ab.
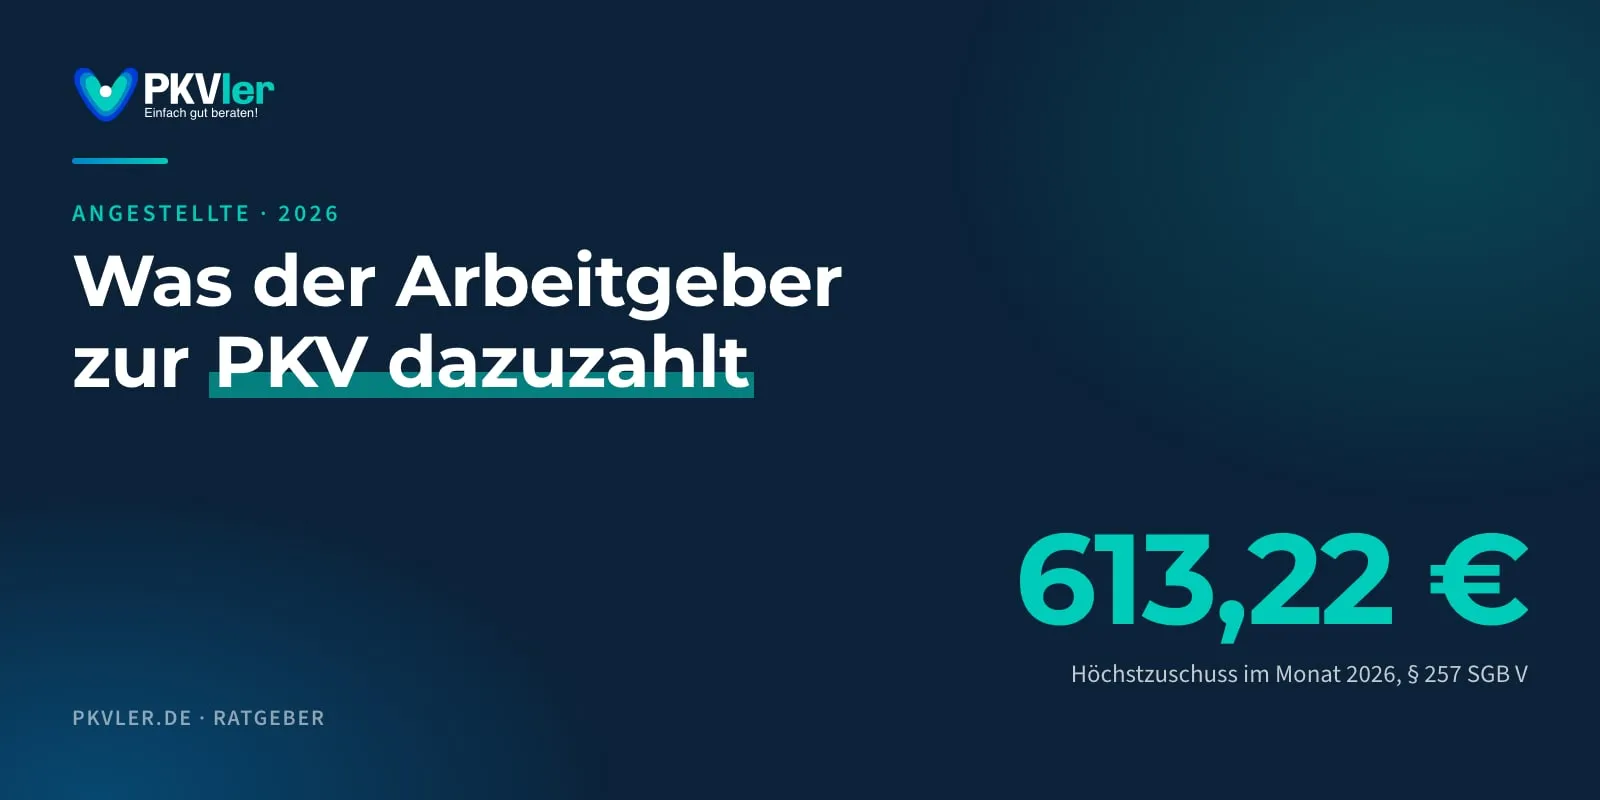
Für Angestellte kommt der Arbeitgeberzuschuss dazu. Nach § 257 SGB V erhalten privat versicherte Angestellte einen Zuschuss zur Krankenversicherung, für die private Pflegepflichtversicherung gilt § 61 SGB XI. Beide Zuschüsse sind auf die Hälfte der tatsächlichen Beiträge und auf einen Höchstbetrag begrenzt: 2026 sind das höchstens 508,59 Euro im Monat für die Krankenversicherung und außerhalb Sachsens höchstens 104,63 Euro für die Pflege, zusammen 613,22 Euro. Dieser Deckel gilt für Sie und Ihre Angehörigen gemeinsam und erhöht sich nicht pro Kind.
Die Beiträge von Ehepartner und Kindern zählen dabei mit, sofern diese Angehörigen in der GKV familienversichert wären, wenn Sie selbst versicherungspflichtig wären. Wer mit dem eigenen Vertrag schon nahe an 508,59 Euro Zuschuss liegt, bekommt für die Kinder wenig dazu. Bei vielen Angestellten ist aber noch Spielraum, und dann übernimmt der Arbeitgeber tatsächlich die Hälfte des Kinderbeitrags. Von 170 bis 220 Euro bleiben dann häufig 85 bis 110 Euro im Monat bei Ihnen.
Selbstständige haben diesen Hebel nicht und tragen den Kinderbeitrag komplett. Für Angestellte entfällt seit 1. Januar 2026 die Papierbescheinigung: Der private Versicherer meldet die Beiträge elektronisch, die Beiträge der Angehörigen als einen Gesamtwert, und der Arbeitgeber ruft sie ab. Wer der Übermittlung widerspricht, muss die Beiträge selbst nachweisen. Mehr dazu auf unserer Seite zur PKV für Angestellte.
Neugeborene: die Frist von zwei Monaten
Ist am Tag der Geburt mindestens ein Elternteil privat versichert, greift die Kindernachversicherung nach § 198 VVG. Melden Sie das Kind spätestens zwei Monate nach der Geburt an, nimmt der Versicherer es ohne Gesundheitsprüfung auf, ohne Risikozuschlag und ohne Wartezeit. Der Schutz gilt rückwirkend ab der Geburt, auch wenn das Kind mit einem Befund zur Welt kommt.
Zwei Bedingungen sollten Sie kennen. Der Tarif des Kindes darf nicht besser sein als der des versicherten Elternteils; wer für das Kind mehr Leistung will als für sich selbst, passt den eigenen Vertrag besser vor der Geburt an. Außerdem darf der Versicherer verlangen, dass der Elternteil bereits versichert ist, allerdings höchstens seit drei Monaten.
Wird die Frist versäumt oder ein umfassenderer Tarif gewünscht, gilt die Aufnahmepflicht nicht in gleicher Form. Dann ist eine Gesundheitsprüfung möglich, mit offenem Ausgang. Tragen Sie sich die Frist deshalb schon vor der Geburt ein.
Was Kinder in der PKV anders bekommen
Bei der Kieferorthopädie zahlt die GKV die Zahnspange nur bei ausgeprägten Fehlstellungen, den KIG-Stufen 3 bis 5. Bei leichteren Befunden oder beim Wunsch nach unsichtbaren Schienen zahlen Eltern in der GKV oft mehrere tausend Euro selbst. Gute PKV-Tarife übernehmen davon einen hohen Anteil oder alles. Die Unterschiede zwischen den Tarifen sind hier allerdings groß.
Im Krankenhaus sehen PKV-Tarife meist Ein- oder Zweibettzimmer und die Behandlung durch den Wahlarzt vor. Für Eltern kleiner Kinder zählt oft etwas anderes mehr: dass moderne Tarife die Mitaufnahme einer Begleitperson ohne zeitliche Grenze abdecken. Gesetzlich Versicherte bekommen das oft nur bis zu einem bestimmten Alter, oder die Klinik entscheidet.
Auf einen Facharzttermin warten gesetzlich Versicherte nach einem Bericht des Deutschen Ärzteblatts vom 4. Februar 2026 im Schnitt rund fünf Wochen. Einen belastbaren Vergleichswert für Privatversicherte nennt die zugrunde liegende Befragung nicht. Dazu kommt bei vielen Tarifen eine Beitragsrückerstattung: Bleibt ein Jahr ohne eingereichte Rechnungen, erstatten etliche Versicherer mehrere Monatsbeiträge. Ob Vorsorgeuntersuchungen dabei außen vor bleiben, steht im jeweiligen Tarif. Nichts davon gilt automatisch, es sind Tarifmerkmale.
Wann die GKV für Familien günstiger bleibt
Mehrere Kinder und nur ein Einkommen: Dann ist die GKV oft günstiger. Der GKV-Höchstbeitrag deckt den nicht arbeitenden Partner und alle Kinder mit ab, egal wie viele. Wer 2026 an der Beitragsbemessungsgrenze von 5.812,50 Euro im Monat verdient, zahlt dafür mit dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent 1.017,19 Euro für die Krankenversicherung und als Elternteil 209,25 Euro für die Pflegeversicherung, zusammen 1.226,44 Euro im Monat. Darin steckt der Arbeitgeberanteil, Angestellte tragen davon etwa die Hälfte. Ab dem zweiten Kind unter 25 Jahren sinkt der Pflegebeitrag um je 14,53 Euro.
Gegen die PKV sprechen vor allem diese Konstellationen:
- Vier oder mehr Kinder. Dann addieren sich die Kinderbeiträge auch mit Zuschuss zu einem spürbaren Posten.
- Ein Partner ohne eigenes Einkommen, der in der PKV einen vollen Erwachsenentarif bräuchte.
- Eine längere Elternzeit oder Phasen mit unsicherem Einkommen, in denen der eigene PKV-Beitrag weiterläuft.
- Ein Familienbudget ohne Reserven für Beitragsanpassungen.
- Schwere Vorerkrankungen bei einem Elternteil. Außerhalb des Basistarifs muss kein Versicherer Sie aufnehmen, und ein Risikozuschlag kann die Rechnung kippen.
Drei Rechnungen vor dem Wechsel
Dass Ihr eigener Beitrag heute gut aussieht, sagt noch nichts über die Familie. Wir vergleichen deshalb nicht zuerst Einzelbeiträge, sondern rechnen dieselben Posten für drei Zeitpunkte durch.
Der erste ist die heutige Lage: Ihr PKV- und Pflegebeitrag, ein eventueller Kinderbeitrag, der Status des Partners, der Arbeitgeberzuschuss. Bleibt das Kind familienversichert, oder entsteht ein eigener Beitrag? Der zweite Zeitpunkt ist eine Phase mit Elternzeit oder Teilzeit. Die regelmäßigen Einkommen ändern sich, der Zuschuss wird gekürzt oder fällt ganz weg, der eigene Beitrag läuft weiter. Ist das mit weniger Einkommen tragbar? Der dritte Fall ist das zweite Kind oder der Wechsel beider Eltern in die PKV: zusätzliche Kinderbeiträge, Pflegepflichtversicherung, dazu der gemeinsame Deckel beim Zuschuss. Was macht jedes weitere Familienmitglied mit dem Budget?
Erst wenn alle drei Rechnungen aufgehen, lohnt sich der Blick auf einzelne Tarife. Für Ihre Familie rechnen wir das gern durch. Starten Sie mit unserem PKV-Vergleich oder schreiben Sie uns kurz Ihre Konstellation: wer wo versichert ist, wer mehr verdient, wie viele Kinder geplant sind.
Häufige Fragen
Ich bin privat versichert, mein Partner gesetzlich. Muss unser Kind jetzt auch in die PKV?
In vielen Fällen nicht. Bei verheirateten oder verpartnerten Eltern ist das Kind nur ausgeschlossen, wenn der privat versicherte Elternteil regelmäßig mehr verdient als der gesetzlich versicherte und über 6.450 Euro im Monat liegt. Für unverheiratete Eltern gilt dieser Ausschluss so nicht.
Bekomme ich für die Kinder auch etwas vom Arbeitgeber dazu?
Möglich ist es. Nach § 257 SGB V zählen die Beiträge von Kindern und Ehepartner mit, wenn diese in der GKV familienversichert wären. Der Zuschuss bleibt aber auf die Hälfte der Beiträge und auf höchstens 508,59 Euro für die Krankenversicherung begrenzt, als Gesamtdeckel für die Familie.
Wie viel Zeit habe ich nach der Geburt, um das Baby anzumelden?
Zwei Monate. Danach nimmt der Versicherer das Kind nach § 198 VVG rückwirkend ab Geburt auf, ohne Gesundheitsprüfung und ohne Risikozuschlag. Der Tarif des Kindes darf nicht umfassender sein als der des Elternteils.
Muss mein Ehepartner mitwechseln, wenn ich in die PKV gehe?
Nein. Mit eigenem Einkommen bleibt der Partner in der Regel eigenes Mitglied in der GKV. Über Sie familienversichert werden kann er nicht, weil Sie kein GKV-Mitglied sind. Ohne Einkommen braucht er eine eigene Absicherung, in der PKV oder als freiwilliges Mitglied in der GKV, falls die Voraussetzungen vorliegen.
Quellen
- § 10 SGB V, Familienversicherung: gesetze-im-internet.de/sgb_5/__10.html
- § 198 VVG, Kindernachversicherung: gesetze-im-internet.de/vvg_2008/__198.html
- § 257 SGB V, Beitragszuschüsse für Beschäftigte: gesetze-im-internet.de/sgb_5/__257.html
- § 61 SGB XI, Zuschuss zur privaten Pflegepflichtversicherung: gesetze-im-internet.de/sgb_11/__61.html
- Sozialversicherungs-Rechengrößenverordnung 2026, BMAS: bmas.de
- Finanzierung der Pflegeversicherung, Bundesgesundheitsministerium: bundesgesundheitsministerium.de
- Digitale Datenübermittlung der PKV an den Arbeitgeber, PKV-Verband: privat-patienten.de
- Wartezeit auf Facharzttermine, Deutsches Ärzteblatt vom 4. Februar 2026: aerzteblatt.de