PKV-Antrag stellen 2026: Reihenfolge, Unterlagen und Fristen
Der Antrag löst eine verbindliche Prüfung aus, und die Entscheidung des Versicherers bleibt in seinen Unterlagen. Deshalb gehört er ans Ende des Wechsels: erst Tarif und Gesundheitshistorie klären, dann beantragen, und erst nach der Zusage bei der gesetzlichen Kasse kündigen.
Der teuerste Fehler passiert, bevor der Versicherer überhaupt etwas geprüft hat: Der Antrag geht raus, obwohl Befunde fehlen oder Behandlungszeiträume noch offen sind. Was der Versicherer daraufhin entscheidet, bleibt in seinen Unterlagen. Ein formeller Antrag und erst recht eine Ablehnung können spätere Anfragen bei anderen Gesellschaften erschweren. Mehrere Anträge parallel zu stellen, um zu sehen, wer zusagt, ist deshalb keine Abkürzung.
Ein Antrag auf private Krankenversicherung enthält Ihren Namen, Ihre Adresse und Ihre Gesundheitsangaben. Er gehört ans Ende des Wechsels, nicht an den Anfang.
Drei Fragen vor dem Antrag
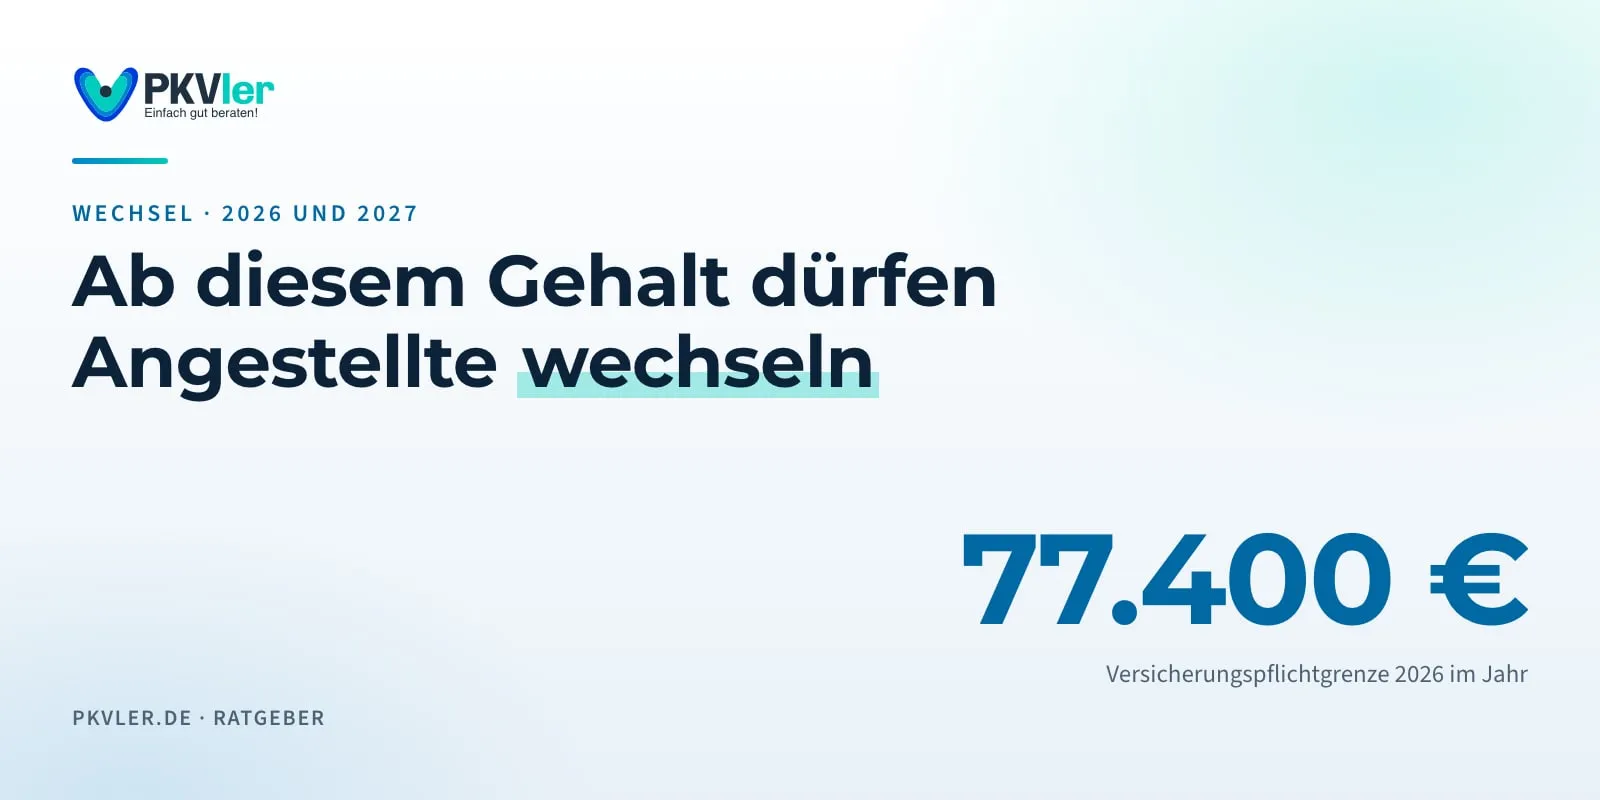
Dürfen Sie überhaupt wechseln? Angestellte brauchen 2026 ein regelmäßiges Jahresarbeitsentgelt über der Versicherungspflichtgrenze von 77.400 €, Selbstständige und Beamte sind an diese Grenze nicht gebunden. Welcher Tarif passt zu Ihren Anforderungen? Und wie wird der Versicherer Ihre Gesundheitshistorie voraussichtlich einstufen?
Ein Beitragsrechner im Netz beantwortet keine davon. Ein Tarif kann im Monat wenig kosten und trotzdem bei Hilfsmitteln, Psychotherapie, Zahnersatz, Heilmitteln oder im Krankenhaus hinter dem zurückbleiben, was Sie erwarten.
Die Reihenfolge vom ersten Gespräch bis zur Kündigung
Jede Station hat eine eigene Aufgabe.
- Ausgangslage aufnehmen. Im Erstgespräch nehmen wir Ihre berufliche Situation, Ihr Einkommen, Ihren Versicherungsstatus, Ihre Familienplanung, Ihre Leistungswünsche und Ihre Gesundheitshistorie auf. Eine Tarifempfehlung gibt es an dieser Stelle noch nicht.
- Unterlagen prüfen. Wir klären offene Diagnosen, besorgen fehlende Befunde und lesen unklare Einträge in der Patientenakte nach.
- Anonyme Risikovoranfrage, wenn sie nötig ist. Bei Vorerkrankungen oder laufenden Untersuchungen fragen wir ohne Ihren Namen bei mehreren Gesellschaften an.
- Beratungsgespräch. Wir vergleichen passende Tarife nach Beitrag, Leistungen, Bedingungen und Zukunftstauglichkeit. Sie bekommen eine Empfehlung mit Begründung.
- Formeller Antrag. Der gewählte Antrag geht vollständig und mit allen persönlichen Daten an den Versicherer, der ihn abschließend prüft.
- Kündigung der gesetzlichen Kasse. Erst, wenn die Annahmeerklärung des Versicherers vorliegt.
Ein Restrisiko bleibt auch so. Aber der Antrag beruht dann nicht auf Vermutungen, Lücken in den Angaben oder einer voreiligen Tarifwahl. Wie wir vom Erstgespräch bis zur Betreuung nach dem Abschluss vorgehen, steht auf der Leistungsseite.
Welche Angaben und Unterlagen Sie vorbereiten sollten
Name, Anschrift und Bankverbindung reichen nicht. Vorher sollte geklärt sein:
- Wo Sie derzeit versichert sind und wann Sie wechseln möchten
- Ob Sie angestellt, selbstständig oder verbeamtet sind
- Nachweise über Ihr Einkommen, bei Beamten die Angaben zur Beihilfe
- Ihre Familiensituation und was sich absehbar ändert, etwa Kinderwunsch oder Elternzeit
- Welche Leistungen Ihnen wichtig sind
- Diagnosen, Behandlungen, Beschwerden, Medikamente und laufende Untersuchungen in den Zeiträumen, die der Antrag abfragt
Dazu Arztberichte, Befunde oder die Patientenakte, falls Sie eine Frage sonst nicht sicher beantworten können. Ein Eintrag in der Akte kann anders lauten, als Sie die Behandlung in Erinnerung haben. Ist eine Diagnose oder ein Behandlungszeitraum unklar, lesen Sie vor dem Antrag nach. Eine Vermutung ist kein Ersatz für die Akte. Welche Zeiträume und Themen die Versicherer üblicherweise abfragen, erklären wir unter Gesundheitsprüfung in der PKV.
Gesundheitsfragen: vollständig, aber nur das, was gefragt ist
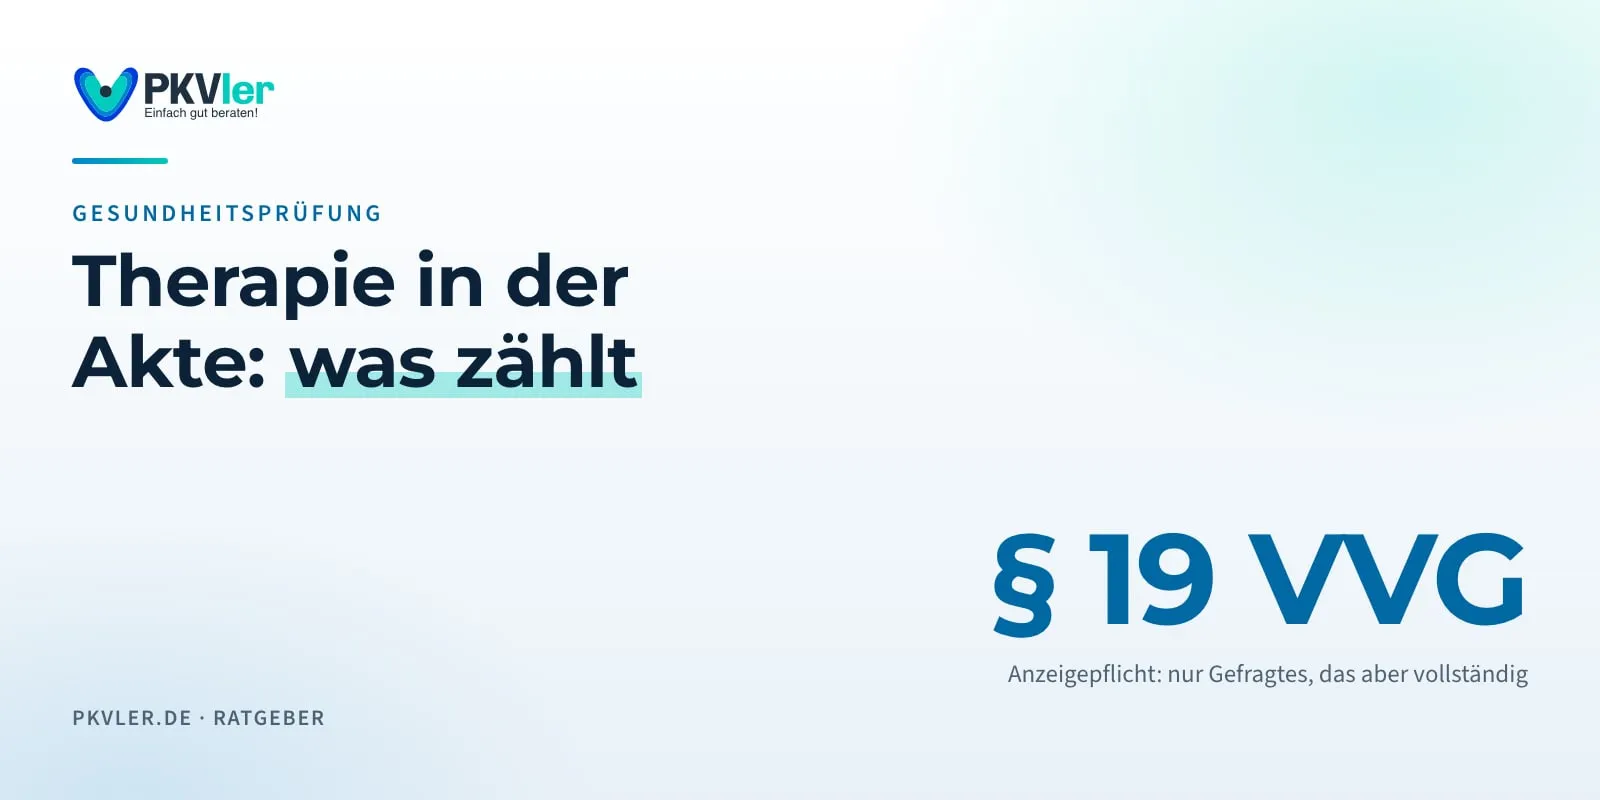
§ 19 VVG ist die Grundlage. Sie müssen die Ihnen bekannten Umstände angeben, die für das Risiko erheblich sind und nach denen der Versicherer in Textform fragt. Entscheidend ist damit der Wortlaut der Fragen im jeweiligen Antrag.
Das hat zwei Seiten. Was gefragt wird, gehört vollständig in den Antrag, auch die Behandlung, die Ihnen unwichtig vorkommt. Was nicht gefragt wird, müssen Sie nicht von sich aus ausbreiten. Lesen Sie jede Frage genau.
Unsicher werden viele bei Untersuchungen, die noch laufen, bei Verdachtsdiagnosen, bei Beschwerden von vor Jahren und bei Behandlungen, die im Gedächtnis harmloser sind als in der Akte. Dann hilft eine Chronologie: Wann war was, welche Diagnose, welche Behandlung, wie ging es weiter, wie ist der Stand heute. Was passiert, wenn die Anzeigepflicht verletzt wird, regeln § 19 Abs. 2 bis 5 sowie §§ 21 und 22 VVG. In der Krankenversicherung erlöschen die Rechte des Versicherers nach drei Jahren, bei Vorsatz oder arglistiger Täuschung nach zehn Jahren (§ 194 Abs. 1 VVG).
Anonyme Risikovoranfrage oder gleich der Antrag?
Mit der Voranfrage verschaffen Sie sich Orientierung. Mit dem Antrag schließen Sie einen Vertrag.
Bei der anonymen Risikovoranfrage bereiten wir Ihre Gesundheitsangaben ohne Namen und ohne andere Daten auf, die Sie erkennbar machen. Die Gesellschaften sagen vorläufig, zu welchen Bedingungen sie Sie aufnehmen würden. Eine Annahmezusage ist das nicht. Der formelle Antrag enthält alle personenbezogenen Angaben, und darauf entscheidet der Versicherer abschließend.
Wer eine kurze und klare Gesundheitshistorie hat, kann nach guter Vorbereitung direkt den Antrag stellen. Bei Vorerkrankungen, laufenden Untersuchungen oder einer unklaren Vorgeschichte gehört die Voranfrage davor. Der Einstieg dazu ist unsere Vergleichsanfrage.
Welche Ergebnisse die Risikoprüfung haben kann
Der Gesundheitszustand ist ein Faktor unter mehreren. Wie der Versicherer bewertet, hängt von Diagnose, Verlauf, Behandlung und Aktualität ab, außerdem von den Fragen im Antrag und vom gewählten Tarif. Er kann Sie zu normalen Bedingungen annehmen, einen Risikozuschlag verlangen, eine Leistung ausschließen, die Entscheidung zurückstellen oder ablehnen. Aus einer Diagnoseliste lässt sich das nicht vorhersagen.
Fällt die Voranfrage positiv aus, bleibt die formelle Prüfung trotzdem bestehen. Bis zum Antrag kann ein neuer Arztbesuch hinzukommen, und die Angaben im Antrag müssen zu dem passen, was vorher geprüft wurde. Eine Zusage allein reicht ohnehin nicht: Der Tarif muss bei Leistungen und Beitrag passen und auch in vielen Jahren noch tragen.
Woran Anträge sonst scheitern
Die Diagnose selbst ist selten das Problem, die Vorbereitung schon eher. Beschwerden fehlen im Antrag, weil sie dem Antragsteller nebensächlich vorkommen. Die Auswahl richtet sich allein nach dem Monatsbeitrag, und die Vertragsbedingungen werden erst gelesen, wenn der Antrag längst beim Versicherer liegt. Oder die Kündigung bei der alten Kasse geht raus, bevor der neue Versicherer verbindlich zugesagt hat.
Eine Lücke im Versicherungsschutz kann bei der gesetzlichen Kasse allerdings nicht entstehen: Die Kündigung wird nur wirksam, wenn Sie innerhalb der Kündigungsfrist den Nachweis über die Anschlussversicherung vorlegen (§ 175 Abs. 4 SGB V). Fehlt er, läuft die Mitgliedschaft weiter. Wer unter Fristdruck steht, kann deshalb kündigen, bevor die Zusage vorliegt, und den Nachweis nachreichen. Bei der Kündigung eines bestehenden PKV-Vertrags ist es strenger: Dort weist die BaFin darauf hin, dass die Kündigung ohne Nachweis eines lückenlosen Anschlussvertrags unwirksam bleibt (§ 205 Abs. 6 VVG).
Die Kündigung und der Sonderfall 2026
Für Mitglieder der gesetzlichen Kasse gilt § 175 Abs. 4 SGB V: Die Kündigung wirkt zum Ablauf des übernächsten Monats. Kündigen Sie erst, wenn die Annahmeerklärung des privaten Versicherers vorliegt.
2027 steigt die Versicherungspflichtgrenze zusätzlich um 300 € im Monat. Wer am 31. Dezember 2026 wegen Überschreitens der Grenze versicherungsfrei und substitutiv privat versichert ist, bleibt nach § 6 Abs. 8 SGB V n. F. von dieser Sonderanhebung verschont. Die reguläre Anpassung 2027 gilt aber auch für ihn, nach heutiger Prognose auf rund 81.000 € statt rund 84.600 €.
Daraus folgt zweierlei. Wer knapp über 77.400 € verdient, gewinnt durch einen Wechsel bis zum Jahresende nichts, weil sein Gehalt 2027 voraussichtlich auch unter der niedrigeren Grenze liegt. Und wer die Grenze erst 2026 erstmals überschreitet, ist im laufenden Arbeitsverhältnis 2026 noch gar nicht versicherungsfrei: Die Versicherungspflicht endet erst mit Ablauf des Jahres, und nur, wenn das Gehalt auch die Grenze für 2027 übersteigt (§ 6 Abs. 4 SGB V). Rechnen Sie Ihren Fall vorher durch. Die Einzelheiten und die Quellen dazu finden Sie unter Aktuell.
Wann Sie mit dem Antrag noch warten sollten
Solange die Entscheidung zwischen GKV und PKV offen ist, eine Untersuchung noch läuft, Arztunterlagen fehlen oder sich Diagnosen widersprechen, ist der Antrag nicht der nächste Schritt.
Auch Veränderungen im Beruf oder in der Familie sprechen gegen Eile. Steht Elternzeit an, ein Schritt in die Selbstständigkeit oder eine Familie mit mehreren eigenen Beiträgen, rechnen Sie diese Fälle vorher durch. Warten würden wir auch, wenn die Tarifwahl nur auf einem günstigen Beitrag beruht. Die private Krankenversicherung begleitet Sie voraussichtlich Jahrzehnte, und eine schnelle Annahme macht eine schwache Tarifwahl nicht besser.
Wenn Sie den Antrag vorbereiten wollen: Im Erstgespräch nehmen wir Ihre Ausgangslage und Ihre Gesundheitshistorie auf, die Auswertung mit einer Empfehlung zu Beitrag, Leistungen und möglichen Annahmebedingungen folgt in einem eigenen Termin. Den Einstieg finden Sie unter Kontakt.
Häufige Fragen
Muss ich schon einen Antrag ausfüllen, wenn ich nur Tarife vergleichen will?
Nein. Tarifvergleich und Erstgespräch kommen ohne formellen Antrag aus. Der Antrag kommt erst, wenn Ihre Situation geklärt ist, die Gesundheitsangaben stehen und eine Tarifempfehlung vorliegt.
Die Voranfrage ist positiv ausgefallen. Habe ich damit schon eine Zusage?
Nein, nur eine Orientierung. Die Voranfrage liefert eine vorläufige Einschätzung. Verbindlich entscheidet der Versicherer erst, wenn ihm der vollständige Antrag mit Ihren persönlichen Daten vorliegt.
Muss ich wirklich alles angeben, was in meiner Patientenakte steht?
Anzugeben sind die Ihnen bekannten Umstände, nach denen der Versicherer im Antrag in Textform fragt (§ 19 VVG). Maßgeblich sind der genaue Wortlaut der Fragen und die abgefragten Zeiträume. Bei unklaren Diagnosen klären Sie die Angaben vorher mit Arztunterlagen oder der Patientenakte.
Wann kündige ich meine gesetzliche Kasse?
Erst, wenn die Annahmeerklärung des privaten Versicherers vorliegt und der Schutz ohne Lücke weitergeht. Die Kündigung wirkt zum Ablauf des übernächsten Monats (§ 175 Abs. 4 SGB V). Die konkrete Frist hängt von Ihrem bisherigen Vertrag und vom Grund des Wechsels ab.
Quellen
- § 19 VVG, vorvertragliche Anzeigepflicht
- § 21 VVG, Ausübung der Rechte des Versicherers
- § 22 VVG, arglistige Täuschung
- § 194 VVG, anzuwendende Vorschriften in der Krankenversicherung
- § 205 VVG, Kündigung des Versicherungsnehmers
- § 6 SGB V, Versicherungsfreiheit
- GKV-Beitragssatzstabilisierungsgesetz, BGBl. 2026 I Nr. 228 vom 29. Juli 2026
- § 175 SGB V, Kündigung der Mitgliedschaft
- BaFin, private Kranken- und Pflegepflichtversicherung